

Cuối tháng, tài khoản công ty không còn đủ tiền trả lương. Tiền khách hàng chưa về, nhưng nhân viên vẫn cần nhận lương đúng hạn. Anh A – Giám đốc công ty – quyết định dùng tiền cá nhân cho công ty mượn tạm, và sẽ nhận lại khi khách hàng thanh toán. Khi chia sẻ chuyện này với kế toán, Anh A nhận được một lời cảnh báo: “việc này không được vì phát sinh giao dịch liên kết”. Anh A lo lắng rằng mình đã làm sai.
Phản ứng này rất phổ biến. Nhiều doanh nghiệp nghe đến “giao dịch liên kết” là nghĩ ngay đến vi phạm. Tuy nhiên, câu hỏi cần đặt ra là: có giao dịch liên kết có đồng nghĩa với việc doanh nghiệp đang làm sai? Câu trả lời là KHÔNG. Giao dịch liên kết là một khái niệm trong quản lý thuế, không phải kết luận về sai phạm. Điều quan trọng là xác định đúng bản chất giao dịch và thực hiện đúng các nghĩa vụ liên quan.
Giám đốc cho công ty mượn tiền có phải là giao dịch liên kết?
Không phải mọi khoản vay hay mượn từ giám đốc đều là giao dịch liên kết. Cần xem xét cụ thể các điều kiện theo quy định. Trước hết, nên phân biệt bốn khái niệm thường bị nhầm lẫn với nhau:
Phân biệt 4 khái niệm liên quan
| Khái niệm | Định nghĩa đơn giản |
| Quan hệ liên kết | – Cá nhân điều hành, kiểm soát,… doanh nghiệp; hoặc
– Cá nhân thuộc các mối quan hệ được quy định có phát sinh quan hệ liên kết. |
| Giao dịch liên kết | Các giao dịch phát sinh giữa các bên có quan hệ liên kết (vay, cho vay, mượn, cho mượn…) |
| Nghĩa vụ kê khai, xác định giá | Trách nhiệm kê khai thông tin quan hệ liên kết, giao dịch liên kết và xác định giá giao dịch theo nguyên tắc giao dịch độc lập; có trường hợp được miễn lập hồ sơ. |
| Chi phí lãi vay được trừ | Giới hạn phần chi phí lãi vay được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế TNDN của doanh nghiệp có giao dịch liên kết. |
Hai điều kiện cần xem xét
Theo quy định hiện hành, một trong các trường hợp phát sinh quan hệ liên kết là doanh nghiệp có giao dịch vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế, với cá nhân điều hành, kiểm soát doanh nghiệp hoặc cá nhân thuộc các mối quan hệ gia đình theo quy định. (Nguồn: điểm l khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP; trước đây là Nghị định 132/2020/NĐ-CP, chỉ nêu giao dịch vay, cho vay.)
Như vậy, cần đồng thời xem xét hai điều kiện:
- Người cho vay/ cho mượn: có phải cá nhân điều hành, kiểm soát doanh nghiệp (hoặc người thân thuộc phạm vi quy định) hay không.
- Giá trị khoản vay/ mượn: có đạt từ 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch hay không.
Nếu chưa đủ dữ kiện về vai trò của người cho vay, số vốn góp, thời điểm và số lần giao dịch trong kỳ, chưa thể kết luận chắc chắn giao dịch có thuộc diện liên kết hay không. Ngoài ra, các tiêu chí liên kết khác (như vốn góp, quyền chỉ định lãnh đạo) vẫn cần được rà soát riêng.
(Hình ảnh minh họa, nguồn: Internet)
Giao dịch liên kết không đồng nghĩa với sai phạm
Nhiều doanh nghiệp thường nghĩ rằng hễ có quan hệ liên kết hoặc giao dịch liên kết là đã vi phạm. Tuy nhiên, quy định về giao dịch liên kết không cấm doanh nghiệp vay, mượn tiền từ quan hệ liên kết. Mục đích của quy định là bảo đảm giao dịch được ghi nhận minh bạch, giá cả phù hợp nguyên tắc giao dịch độc lập và nghĩa vụ thuế được xác định đúng.
Điểm cần phân biệt ở đây là:
- “Có giao dịch liên kết” là việc giao dịch thuộc phạm vi quản lý theo quy định.
- “Sai phạm” là việc doanh nghiệp không thực hiện đúng quy định, ví dụ không ghi nhận đúng bản chất, không kê khai khi thuộc diện phải kê khai hoặc xử lý chi phí không đúng.
Nếu khoản tiền thực sự phục vụ nhu cầu vốn của doanh nghiệp, như trả lương cho nhân viên, doanh nghiệp có thể thực hiện giao dịch. Vấn đề còn lại là xử lý đúng bản chất và thực hiện đủ nghĩa vụ liên quan.
(Hình ảnh minh họa, nguồn: Internet)
Tình huống điển hình
Giả sử vốn góp của chủ sở hữu là 2 tỉ đồng. Giám đốc, tức người điều hành, kiểm soát doanh nghiệp, cho công ty mượn 300 triệu đồng để trả lương.
| Chỉ tiêu | Số liệu |
| Vốn góp của chủ sở hữu | 2.000.000.000 đồng |
| Ngưỡng 10% vốn góp | 200.000.000 đồng |
| Khoản giám đốc cho mượn | 300.000.000 đồng |
| Tỷ lệ so với vốn góp | 15% |
| Nhận định sơ bộ | Vượt ngưỡng 10% → cần xem xét theo quy định về quan hệ liên kết và giao dịch liên kết |
Với số liệu này, khoản mượn đã vượt ngưỡng 10%, nên doanh nghiệp cần xem xét theo quy định về quan hệ liên kết và giao dịch liên kết. Nếu khoản mượn chỉ là 150 triệu đồng (7,5% vốn góp), giao dịch chưa chạm ngưỡng của tiêu chí này, dù các tiêu chí liên kết khác vẫn cần được rà soát.
Xin nhấn mạnh: đây chỉ là ví dụ minh họa. “Cần xem xét” không có nghĩa là làm sai, và doanh nghiệp vẫn có thể thực hiện giao dịch nếu đó là nhu cầu vốn thực tế.
(Hình ảnh minh họa, nguồn: Internet)
Doanh nghiệp cần làm gì khi phát sinh giao dịch liên kết?
Khi nhận thấy giao dịch có thể thuộc diện liên kết, doanh nghiệp nên đi qua các bước sau:
- Xác định bản chất giao dịch. Đây là vay hay mượn, có tính lãi hay không, thời hạn bao lâu, mục đích sử dụng là gì (ví dụ trả lương).
- Lập hồ sơ, chứng từ phù hợp. Gồm hợp đồng hoặc thỏa thuận vay/mượn, thông tin số tiền, thời hạn hoàn trả, lãi suất (nếu có), chứng từ chuyển tiền và các văn bản phê duyệt nội bộ theo điều lệ công ty.
- Hạch toán đúng. Ghi nhận khoản nợ phải trả, theo dõi theo đối tượng và hạch toán các phát sinh liên quan theo chế độ kế toán doanh nghiệp đang áp dụng.
- Xử lý phần lãi (nếu có). Nếu có thỏa thuận lãi, cần ghi nhận chi phí lãi, xem xét nghĩa vụ thuế phát sinh và điều kiện để chi phí lãi được trừ khi tính thuế.
- Xác định nghĩa vụ liên quan đến giao dịch liên kết. Nếu thuộc diện, doanh nghiệp kê khai thông tin quan hệ liên kết và giao dịch liên kết theo mẫu quy định (Phụ lục I) cùng hồ sơ quyết toán thuế TNDN, đồng thời kiểm tra mình có thuộc trường hợp được miễn lập hồ sơ xác định giá giao dịch liên kết hay không.
- Thực hiện theo quy định hiện hành. Cập nhật văn bản mới, lưu trữ hồ sơ đầy đủ để giải trình khi cần.
(Nguồn: Nghị định 255/2026/NĐ-CP; cần đối chiếu điều khoản cụ thể về kê khai và miễn lập hồ sơ trước khi đăng.)
(Hình ảnh minh họa, nguồn: Internet)
Lưu ý về chi phí lãi vay khi có giao dịch liên kết
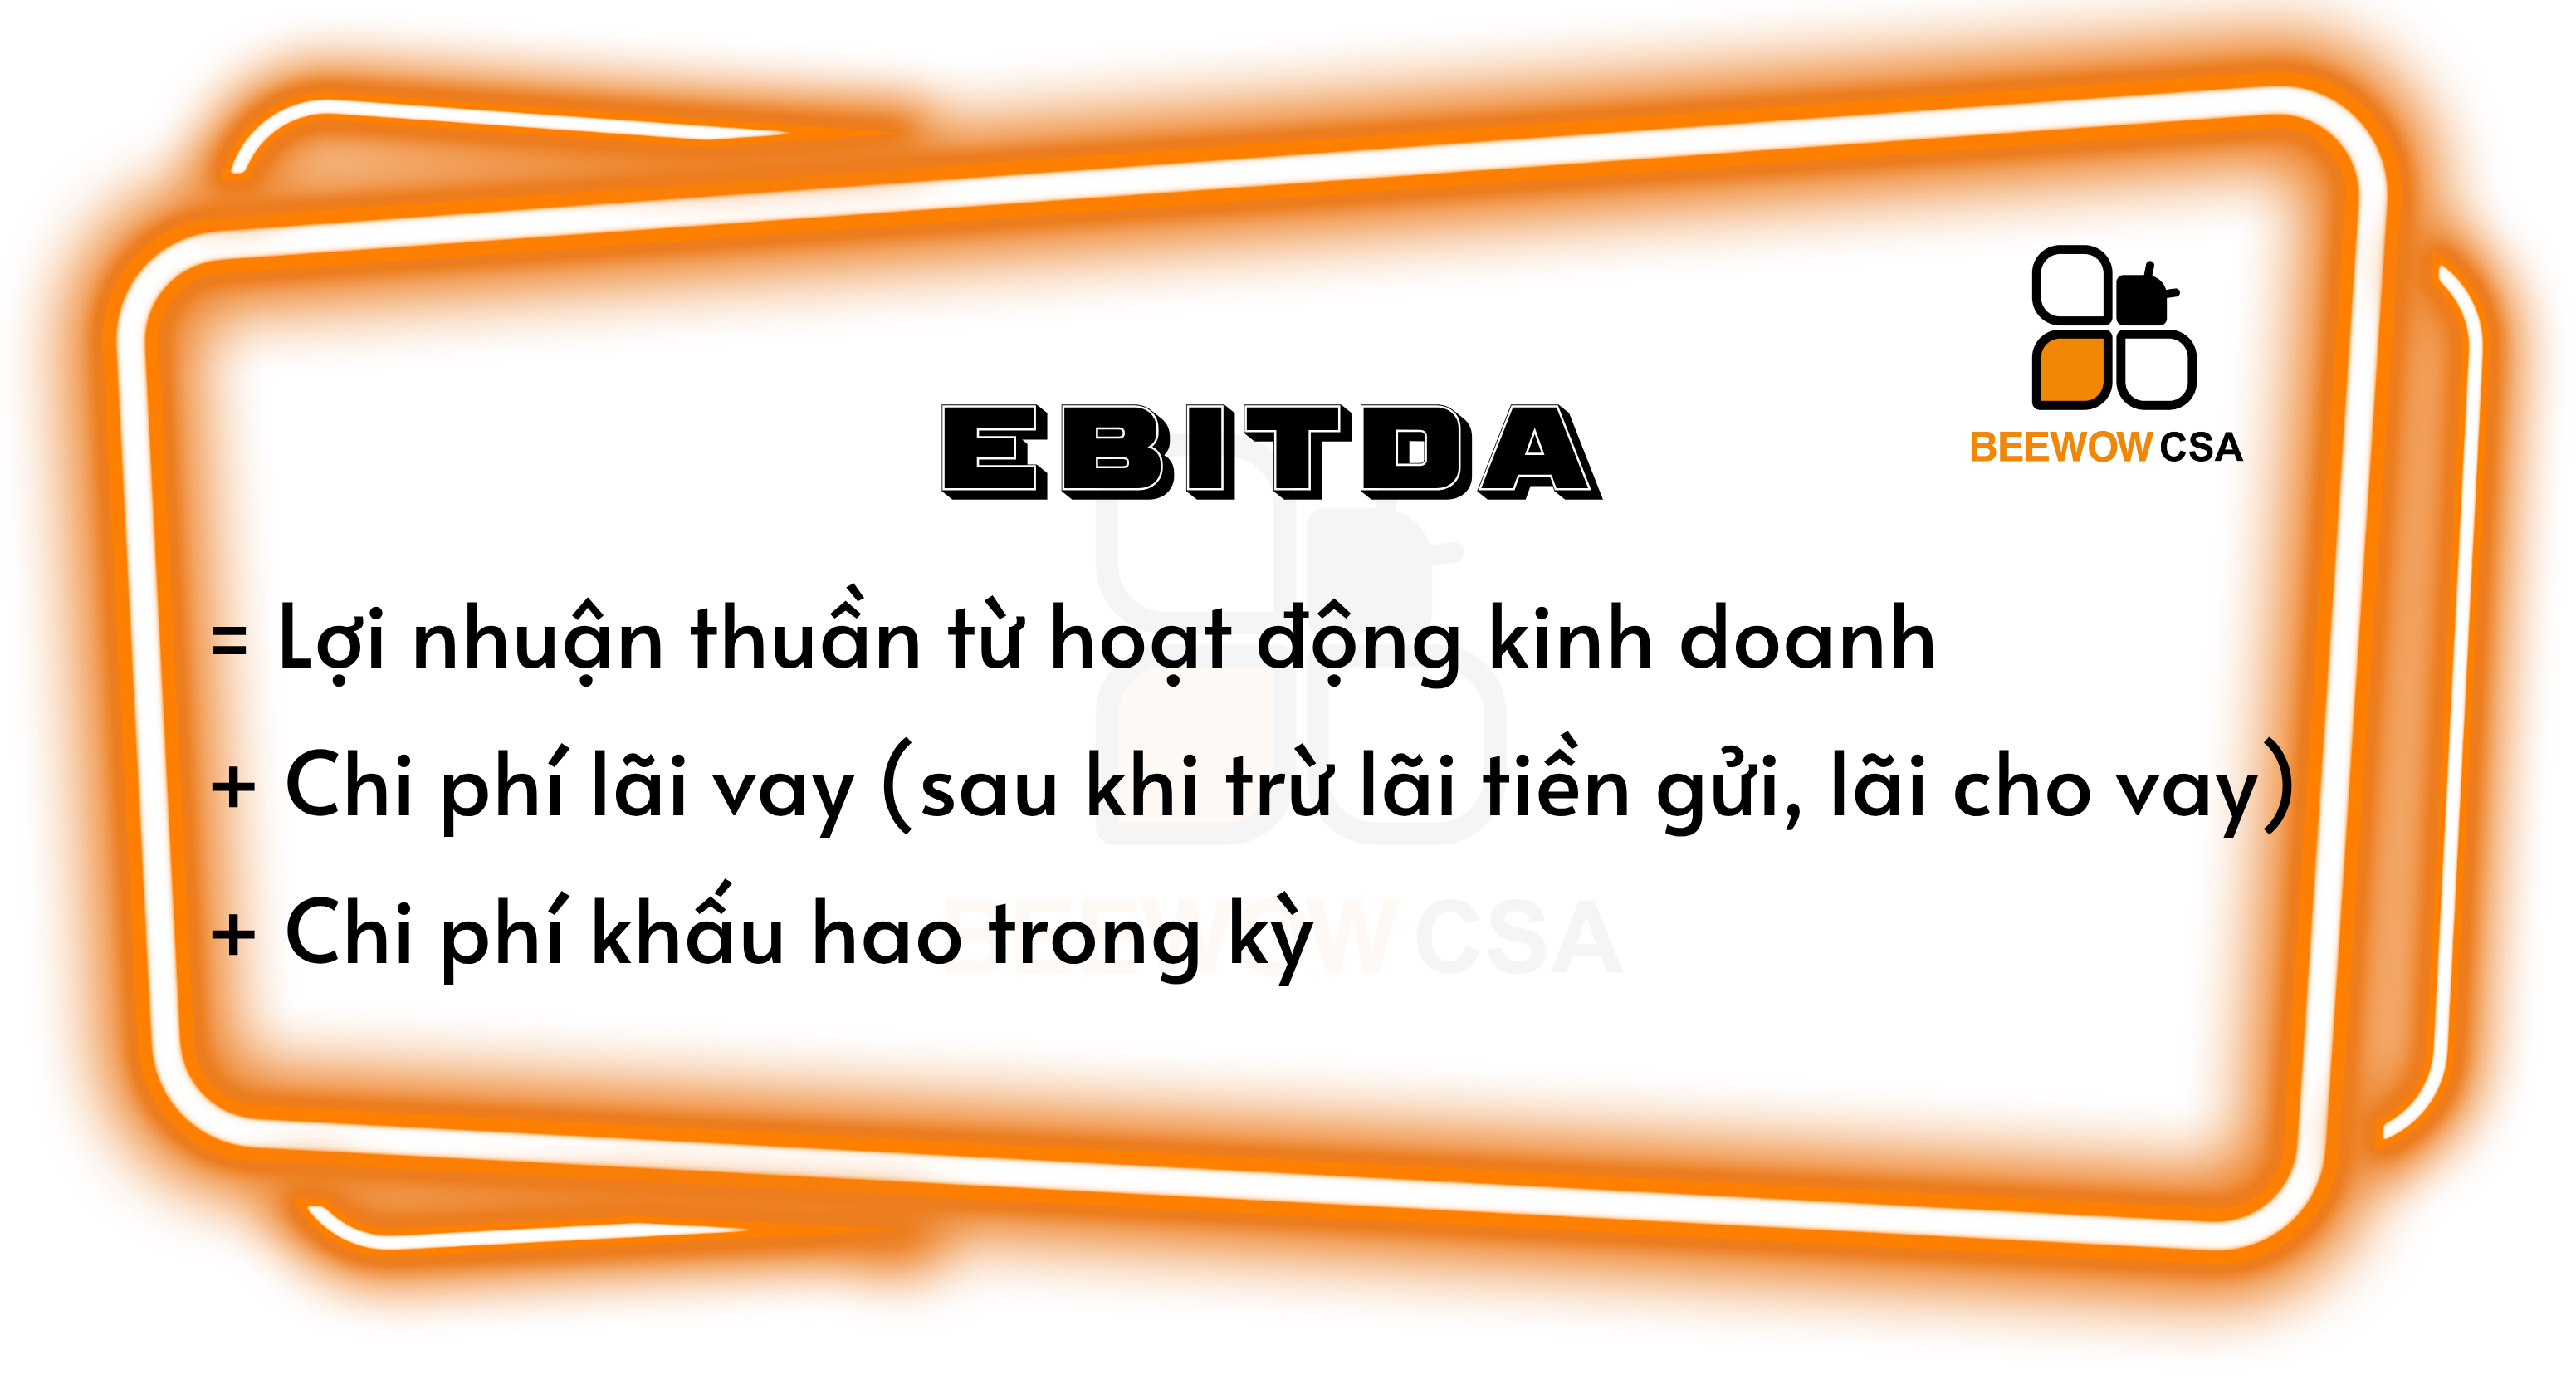
Một điểm nhiều kế toán dễ bỏ sót: khi doanh nghiệp có giao dịch liên kết, chi phí lãi vay được trừ bị giới hạn. Tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ không được vượt quá 30% EBITDA, trong đó EBITDA được xác định như sau:
EBITDA = Lợi nhuận thuần từ hoạt động kinh doanh + Chi phí lãi vay (sau khi trừ lãi tiền gửi, lãi cho vay) + Chi phí khấu hao trong kỳ.
(Nguồn: khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP; quy định trước đây tại Điều 16 Nghị định 132/2020/NĐ-CP)
Ví dụ: Công ty X có lợi nhuận thuần 3 tỉ đồng, chi phí lãi vay ròng 2 tỉ đồng, chi phí khấu hao 1 tỉ đồng.
| Bước tính | Kết quả |
| EBITDA = 3 + 2 + 1 | 6 tỉ đồng |
| Mức trần được trừ = 30% × 6 tỷ | 1,8 tỉ đồng |
| Phần lãi vay vượt trần | 0,2 tỉ đồng |
Phần vượt trần không được trừ trong kỳ đó nhưng có thể được chuyển sang các kỳ tính thuế sau theo điều kiện quy định, với thời gian chuyển liên tục không quá 5 năm. So với nội dung trong bài viết, mức 30% EBITDA và thời hạn chuyển tiếp 5 năm vẫn được giữ nguyên ở quy định hiện hành.
Lưu ý thêm: theo cách hiểu của một số đơn vị tư vấn, khi doanh nghiệp đã thuộc diện có giao dịch liên kết thì mức trần áp dụng cho toàn bộ chi phí lãi vay ròng của doanh nghiệp, không chỉ riêng khoản vay từ giám đốc. Vì vậy, khi khoản vay/mượn từ giám đốc kéo theo quan hệ liên kết, nên tính thử tác động lên chi phí lãi vay của cả năm.
Kết luận
Có giao dịch liên kết không đồng nghĩa với sai phạm. Điều doanh nghiệp cần quan tâm là xác định đúng bản chất giao dịch, kiểm tra mình có thuộc trường hợp phải thực hiện nghĩa vụ liên quan hay không và thực hiện đúng quy định.
Với tình huống giám đốc cho công ty mượn tiền để trả lương, điều nên làm không phải là né tránh, mà là lập hồ sơ rõ ràng, hạch toán đúng, tính thử tác động đến chi phí lãi vay và thực hiện kê khai, báo cáo khi thuộc diện áp dụng. Mỗi doanh nghiệp có dữ kiện khác nhau, vì vậy hãy kiểm tra tình huống thực tế trước khi áp dụng.
Nếu doanh nghiệp chưa thể xác định giao dịch liên kết, chưa biết thực hiện hồ sơ như thế nào, hãy liên hệ ngay BEEWOW để được hỗ trợ, tư vấn chi tiết.
 Fanpage: https://www.facebook.com/beewowacc
 Tiktok: https://www.tiktok.com/@dailythuebeewow
 Website: https://beewowcs.com/
 Zalo: 0867 239 945
 Email: info@beewowcs.com
