

Tình huống minh họa: Chị B nhận việc kế toán tại một công ty thương mại. Ngày đầu đi làm, kế toán cũ gửi qua Zalo vài file Excel, một thư mục dữ liệu phần mềm và dặn: “Số liệu đến hết tháng trước, em làm tiếp nhé.”
Ba tháng sau, cơ quan thuế yêu cầu giải trình một khoản công nợ. Chị B mở sổ ra nhưng không biết số dư đầu kỳ của khoản này thuộc khách hàng nào, có chứng từ gì đi kèm. Người làm cũ thì đã nghỉ việc và không thể liên hệ được nữa.
Nhiều kế toán thường nghĩ rằng nhận bàn giao chỉ đơn giản là nhận file, nhận số liệu rồi làm tiếp. Tuy nhiên, nếu không kiểm tra và ghi nhận rõ ràng ngay từ đầu, người nhận rất dễ rơi vào thế bị động khi có kiểm tra, quyết toán hoặc tranh chấp về trách nhiệm. Vậy kế toán cần lưu ý những gì khi nhận bàn giao?
Vì sao nhận bàn giao kế toán không chỉ là “nhận file rồi làm tiếp”?
Pháp luật kế toán có quy định rõ về việc thay đổi người làm kế toán. Theo Luật Kế toán 2015, khi thay đổi người làm kế toán, người làm kế toán cũ có trách nhiệm bàn giao công việc kế toán và tài liệu kế toán cho người mới, việc bàn giao được lập thành biên bản, và người cũ chịu trách nhiệm về công việc kế toán trong thời gian mình làm. (Luật Kế toán số 88/2015/QH13 – Điều 21)
Bên cạnh đó, luật cũng yêu cầu thông tin, số liệu kế toán phải được phản ánh liên tục, số liệu kỳ này phải kế tiếp số liệu kỳ trước. (Luật Kế toán số 88/2015/QH13 – Điều 6)
Từ hai quy định này, có thể thấy vì sao bàn giao là bước then chốt: số dư đầu kỳ nhập sai hoặc thiếu căn cứ sẽ kéo lệch số liệu của cả kỳ sau. Thực tế, ba rủi ro thường gặp là:
- – Không rõ mình đã nhận những gì và còn thiếu những gì.
- – Không có căn cứ chi tiết để chứng minh số dư đầu kỳ.
- – Không phân định được phần việc nào của người cũ, phần nào của người mới.
Cả ba đều có thể giảm đáng kể nếu bàn giao có biên bản và danh mục rõ ràng.
(Hình ảnh minh họa, nguồn: Internet)
Biên bản bàn giao – cần những thông tin gì?
Điểm đầu tiên và quan trọng nhất là phải có biên bản bàn giao. Biên bản là bằng chứng ghi nhận ai giao gì, ai nhận gì, vào thời điểm nào. Nội dung biên bản nên có tối thiểu:
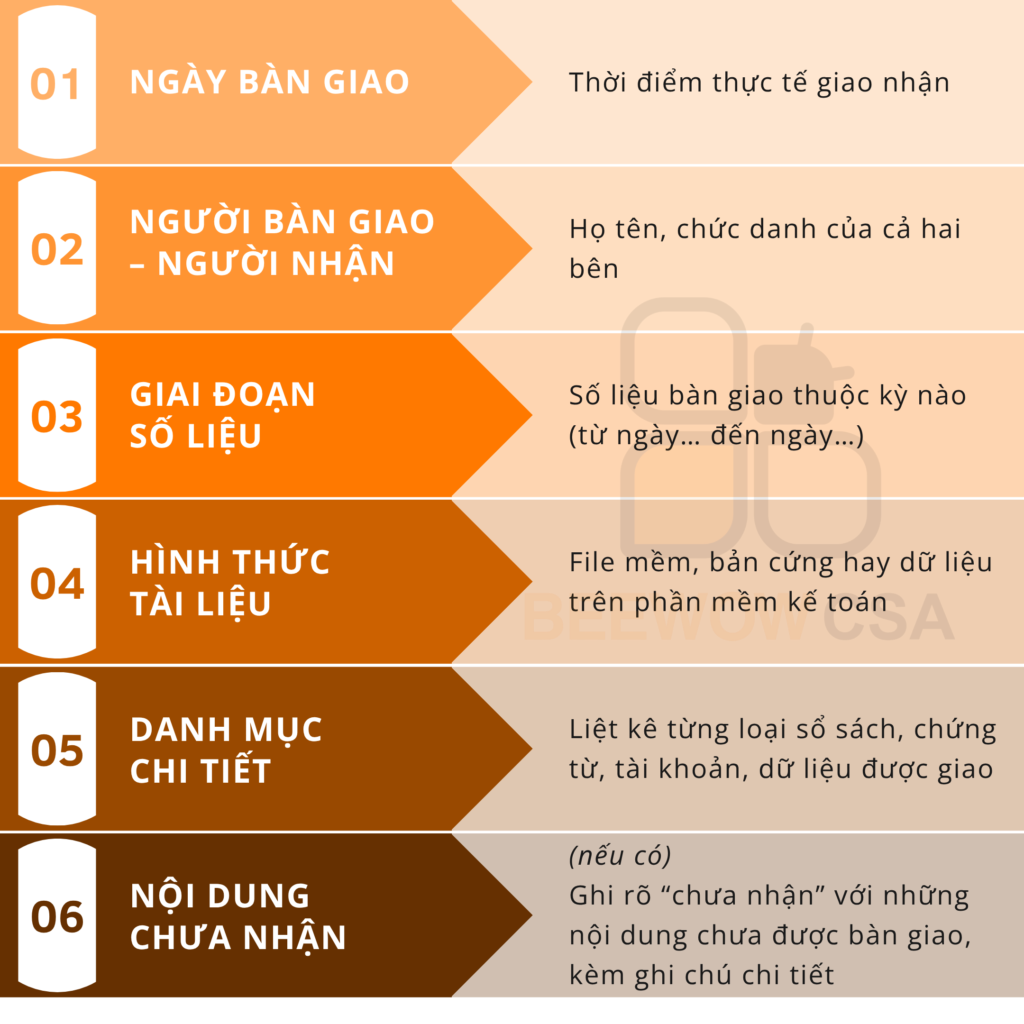
Điều đáng nhấn mạnh là những gì chưa nhận phải ghi rõ trong biên bản là chưa nhận. Cách làm này giúp phân định rõ ràng, tránh trường hợp sau này bị hiểu là đã nhận đủ. Trên thực tế, các bên thường ký xác nhận và có sự xác nhận của giám đốc hoặc người đại diện theo pháp luật để biên bản có giá trị chứng cứ rõ hơn.
Kế toán cần nhận bàn giao những gì?
Nội dung bàn giao có thể chia thành ba nhóm chính: tài khoản đăng nhập, sổ sách kế toán và chứng từ.
1. Thông tin tài khoản
Đây là nhóm dễ bị bỏ quên nhưng ảnh hưởng trực tiếp đến công việc hằng ngày. Kế toán cần nhận đầy đủ:
- Tài khoản thuế điện tử;
- Tài khoản hóa đơn điện tử;
- Tài khoản bảo hiểm xã hội;
- Các tài khoản khác của công ty (ví dụ ngân hàng điện tử, phần mềm kế toán,…).
Việc giao nhận tài khoản cũng nên được ghi trong biên bản, kèm theo việc cập nhật thông tin đăng nhập, bảo mật phù hợp sau khi nhận.
2. Sổ sách kế toán
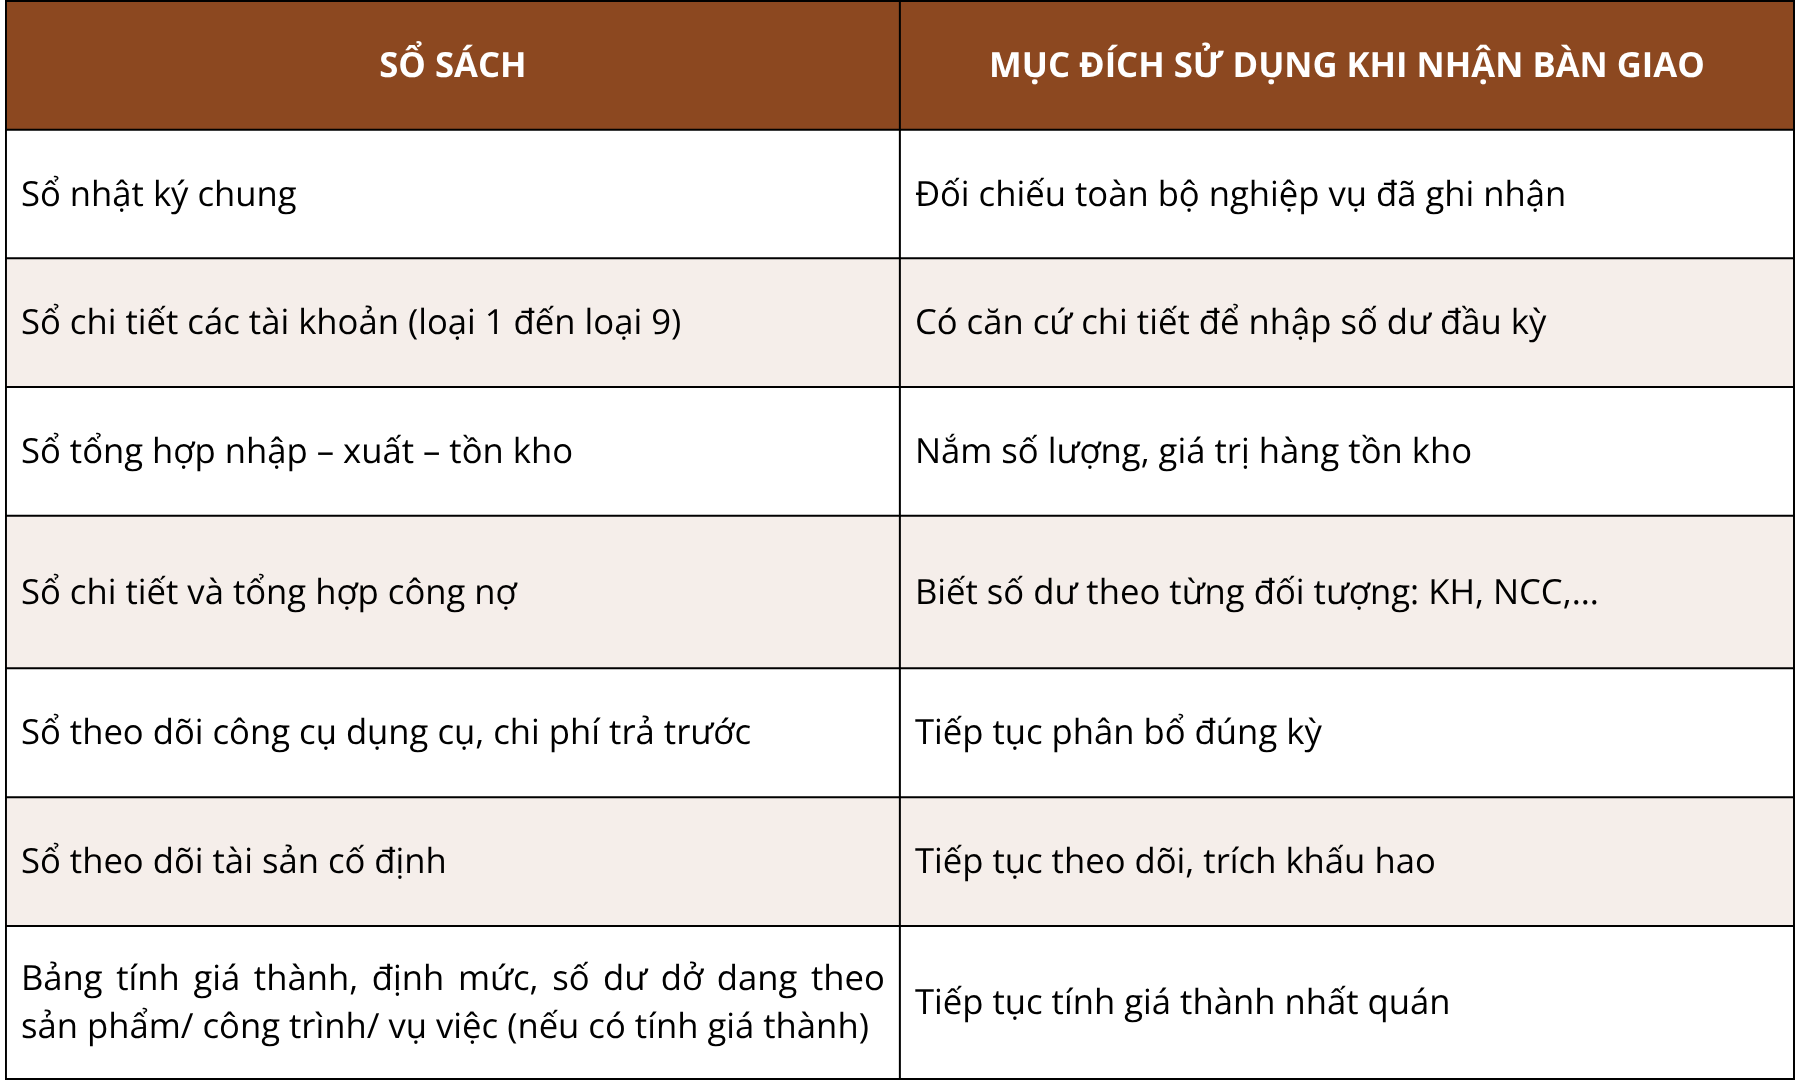
Về sổ sách, không nhất thiết phải có bản giấy, nhưng bắt buộc phải có bản Excel (hoặc dữ liệu điện tử tương đương), vì khi làm việc với cơ quan thuế, doanh nghiệp thường được yêu cầu cung cấp dữ liệu dạng file điện tử. Danh mục sổ cần nhận phụ thuộc hình thức kế toán doanh nghiệp áp dụng.
Với phương pháp nhật ký chung:
Lưu ý về chế độ kế toán từ 2026: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Nếu thời điểm bàn giao đi qua mốc này, hãy hỏi rõ hồ sơ đang theo chế độ nào và ghi vào biên bản, vì tên báo cáo, danh mục tài khoản có thể khác nhau giữa hai chế độ. (Nguồn: Thông tư 99/2025/TT-BTC ngày 27/10/2025.)
Tải mẫu chứng từ tại đây
3. Chứng từ kế toán
Về chứng từ, kế toán cần nhận đầy đủ các nhóm sau:
- Hóa đơn đầu vào và đầu ra.
- Hồ sơ ngân hàng: lưu ý cần có đầy đủ sao kê ngân hàng, gồm báo có và báo nợ.
- Hồ sơ mua bán: hợp đồng bán ra, mua vào, biên bản đối chiếu công nợ.
- Hồ sơ nhập – xuất – tồn kho, phiếu thu, phiếu chi.
- Hồ sơ tiền lương, bảo hiểm xã hội.
- Hồ sơ tài sản cố định.
- Các chứng từ khác thuộc về doanh nghiệp.
Tài liệu kế toán còn phải được lưu trữ theo thời hạn pháp luật quy định (tối thiểu 5 năm hoặc 10 năm tùy loại tài liệu), nên người nhận cần biết rõ hồ sơ đang được lưu ở đâu và do ai quản lý. (Luật Kế toán số 88/2015/QH13 – Điều 41)
Tải mẫu hồ sơ tại đây
Đặc biệt lưu ý số dư chi tiết và bảng cân đối tài khoản
Khi nhận hồ sơ, hãy đặc biệt chú ý đến số dư. Những khoản có chi tiết thì bắt buộc phải có chi tiết đi kèm: số dư đó của nhà cung cấp nào, của khách hàng nào, hay thuộc khoản nào? Có như vậy, kế toán mới có căn cứ để:
- Nhập số dư đầu kỳ một cách chính xác.
- Tiếp tục theo dõi các khoản đó khi phát sinh ở những kỳ được nhận.
Ngoài ra, nên có bảng cân đối tài khoản (bảng cân đối số phát sinh) tại thời điểm chốt bàn giao. Đây là căn cứ tổng hợp để nhập liệu số dư đầu kỳ và để đối chiếu tổng số dư với các sổ chi tiết. Nếu số tổng hợp và số chi tiết không khớp, nên ghi nhận ngay trong biên bản hoặc phụ lục kèm theo.
(Hình ảnh minh họa, nguồn: Internet)
Phạm vi trách nhiệm của kế toán nhận bàn giao
Đây là điểm nhiều kế toán quan tâm nhất. Về nguyên tắc, kế toán nhận bàn giao chỉ nhận số dư ban đầu để thực hiện tiếp và chịu trách nhiệm về phần công việc do mình thực hiện từ thời điểm nhận. Người làm kế toán cũ chịu trách nhiệm về công việc trong thời gian mình làm.
Điểm cần phân biệt ở đây là: không chịu trách nhiệm về số liệu trước đó không có nghĩa là bỏ qua việc kiểm tra. Kế toán mới vẫn nên kiểm tra để bảo đảm số dư đầu kỳ có căn cứ (số dư chi tiết, sao kê, biên bản đối chiếu), và ghi rõ trong biên bản những điểm chưa khớp hoặc chưa có hồ sơ. Việc ghi nhận này giúp phân định trách nhiệm rõ ràng nếu về sau phát sinh vấn đề. Nếu có tình huống phức tạp, nên trao đổi với người đại diện theo pháp luật hoặc tham khảo ý kiến chuyên gia.
(Hình ảnh minh họa, nguồn: Internet)
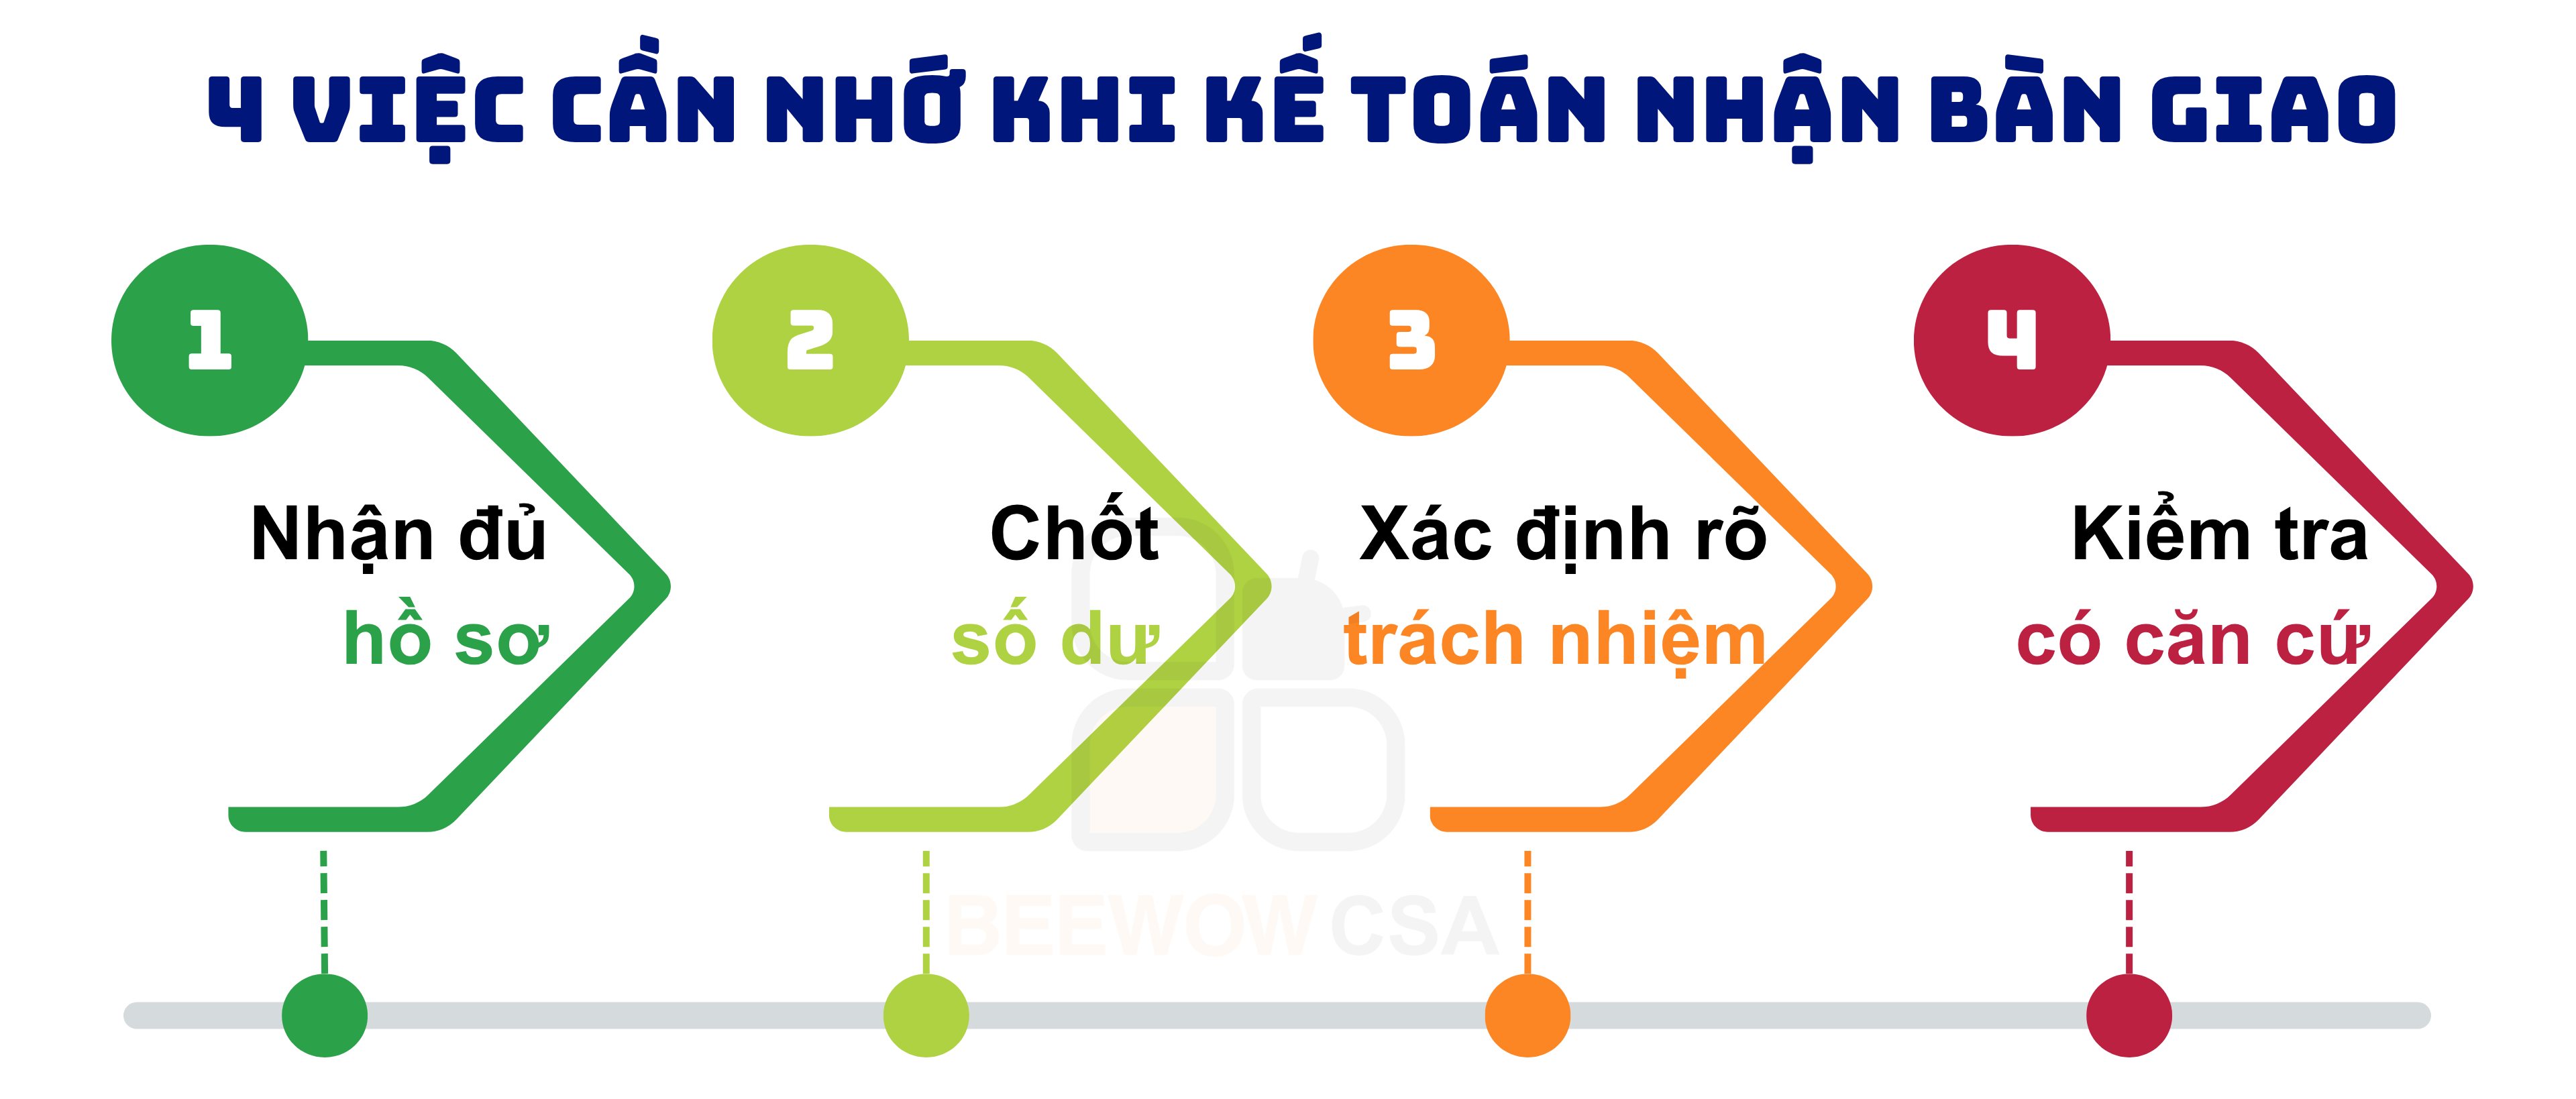
4 việc cần nhớ khi nhận bàn giao kế toán
Tóm lại, khi nhận bàn giao, hãy ghi nhớ bốn việc sau:
- Nhận đủ hồ sơ: tài khoản đăng nhập, sổ sách, chứng từ theo danh mục ghi trong biên bản.
- Chốt số dư: có số dư chi tiết theo từng đối tượng và bảng cân đối tài khoản làm căn cứ nhập đầu kỳ.
- Xác định rõ trách nhiệm: ghi rõ thời điểm bàn giao, phần nào đã nhận, phần nào chưa nhận.
- Kiểm tra có căn cứ rồi mới làm tiếp: đối chiếu số dư với hồ sơ trước khi tiếp tục hạch toán.
Kết luận
Nhận bàn giao kế toán không chỉ là nhận file rồi làm tiếp. Một cuộc bàn giao tốt bắt đầu bằng biên bản rõ ràng, danh mục hồ sơ đầy đủ, số dư có chi tiết và việc phân định trách nhiệm ngay từ đầu.
Nếu bạn sắp nhận bàn giao, hãy lập danh mục theo các nhóm trong bài, đối chiếu số dư với hồ sơ và ghi đầy đủ những gì chưa nhận. Vài giờ chuẩn bị ở bước này có thể giúp bạn tránh nhiều rắc rối khi quyết toán hoặc khi cơ quan thuế kiểm tra.
Nếu bạn cần chi tiết mẫu biên bản bàn giao và nội dung các hồ sơ, chứng từ kế thì tải mẫu tại đây nhé.
 Fanpage: https://www.facebook.com/beewowacc
 Tiktok: https://www.tiktok.com/@dailythuebeewow
 Website: https://beewowcs.com/
 Zalo: 0867 239 945
 Email: info@beewowcs.com
