

Chi nghỉ mát, team building, hiếu hỉ, sinh nhật, quà Tết, bánh Trung thu, khen thưởng con em nhân viên… là những khoản chi phí phúc lợi phát sinh thường xuyên ở hầu hết doanh nghiệp. Đây là cách doanh nghiệp giữ chân và gắn kết người lao động.
Tuy nhiên, với kế toán, chi tiền xong chưa phải là hoàn thành công việc. Nếu hồ sơ không đầy đủ, khoản chi có thể bị đặt câu hỏi khi quyết toán thuế, thậm chí bị loại khỏi chi phí được trừ. Hồ sơ cần được xây dựng ngay từ đầu và lưu đầy đủ để giải trình được ba điều:
- Đối tượng hưởng: Ai được nhận khoản phúc lợi?
- Mục đích chi: Vì sao doanh nghiệp chi?
- Thực tế phát sinh: Khoản chi có thật sự diễn ra hay không?
Với bài viết này, BEEWOW sẽ hướng dẫn kế toán xây dựng và lưu trữ hồ sơ chi phí phúc lợi theo từng nhóm nghiệp vụ, kèm những điểm cần lưu ý về hóa đơn, thuế TNCN và thuế TNDN.
Căn cứ chi (bước đầu tiên và quan trọng nhất)
Trước khi nói đến hóa đơn hay chứng từ thanh toán, doanh nghiệp cần có căn cứ để chi. Chính sách phúc lợi nên được quy định trong một hoặc nhiều hồ sơ sau:
- Quy chế tài chính.
- Quy chế chi tiêu/ phúc lợi nội bộ.
- Thỏa ước lao động tập thể.
- Hợp đồng lao động hoặc các hồ sơ nội bộ có liên quan.
Trong các văn bản này, cần thể hiện rõ:
- Đối tượng được hưởng (toàn thể nhân viên, một nhóm nhân viên, thân nhân…).
- Nội dung phúc lợi (nghỉ mát, quà lễ, hỗ trợ hiếu hỉ…).
- Điều kiện hưởng.
- Mức chi cụ thể.
Đây là lớp hồ sơ nền tảng. Có quy chế rõ ràng thì từng khoản chi về sau mới có cơ sở để chứng minh là chi theo chính sách chung, không phải chi tùy hứng.
(Hình ảnh minh họa, nguồn: Internet)
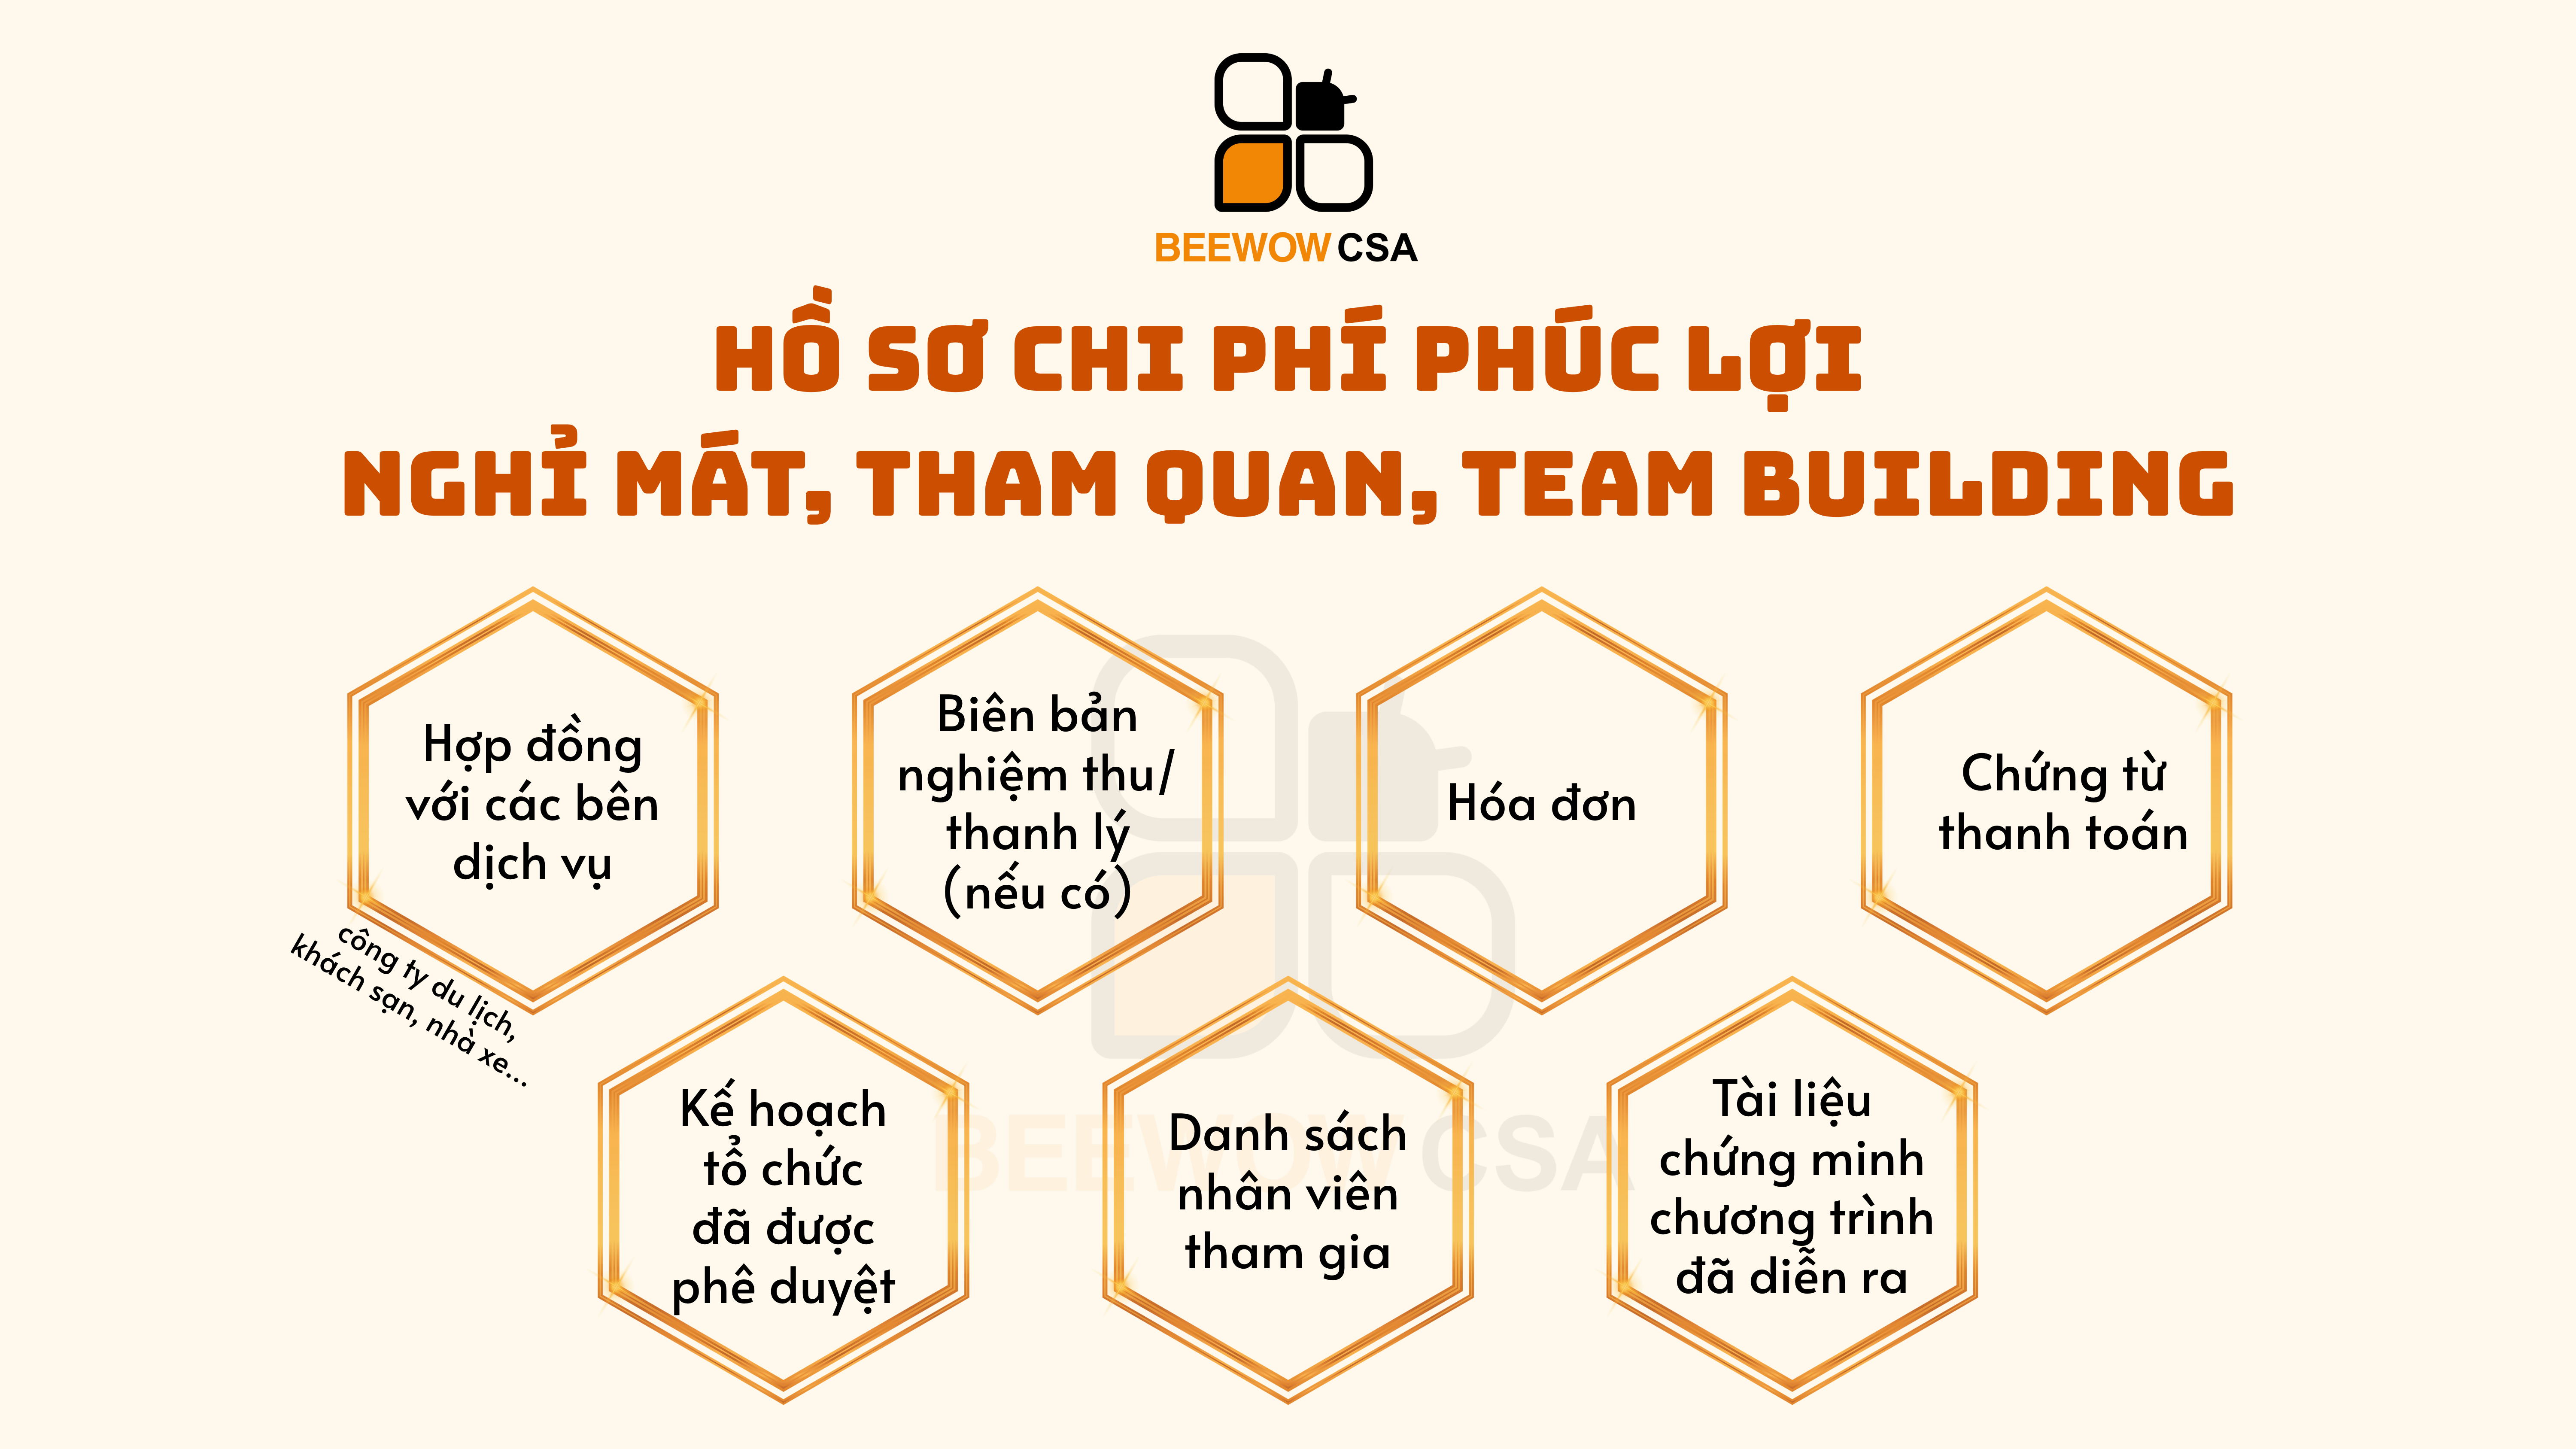
Hồ sơ chi nghỉ mát, tham quan, team building
Đây là nhóm chi phí thường có giá trị lớn nên càng cần hồ sơ chặt chẽ. Kế toán nên lưu:
- Hợp đồng với công ty du lịch, khách sạn, nhà xe…
- Biên bản nghiệm thu/thanh lý (nếu có).
- Hóa đơn.
- Chứng từ thanh toán.
- Kế hoạch tổ chức đã được phê duyệt.
- Danh sách nhân viên tham gia.
- Các tài liệu chứng minh chương trình thực tế đã diễn ra.
Tips: hãy lưu cả hình ảnh chuyến đi, backdrop, chương trình sự kiện và danh sách tham dự cùng bộ hồ sơ. Đừng đợi vài năm sau, đến lúc quyết toán thuế hoặc bị kiểm tra thì lẩn quẩn trong việc tìm lại thông tin chứng minh.
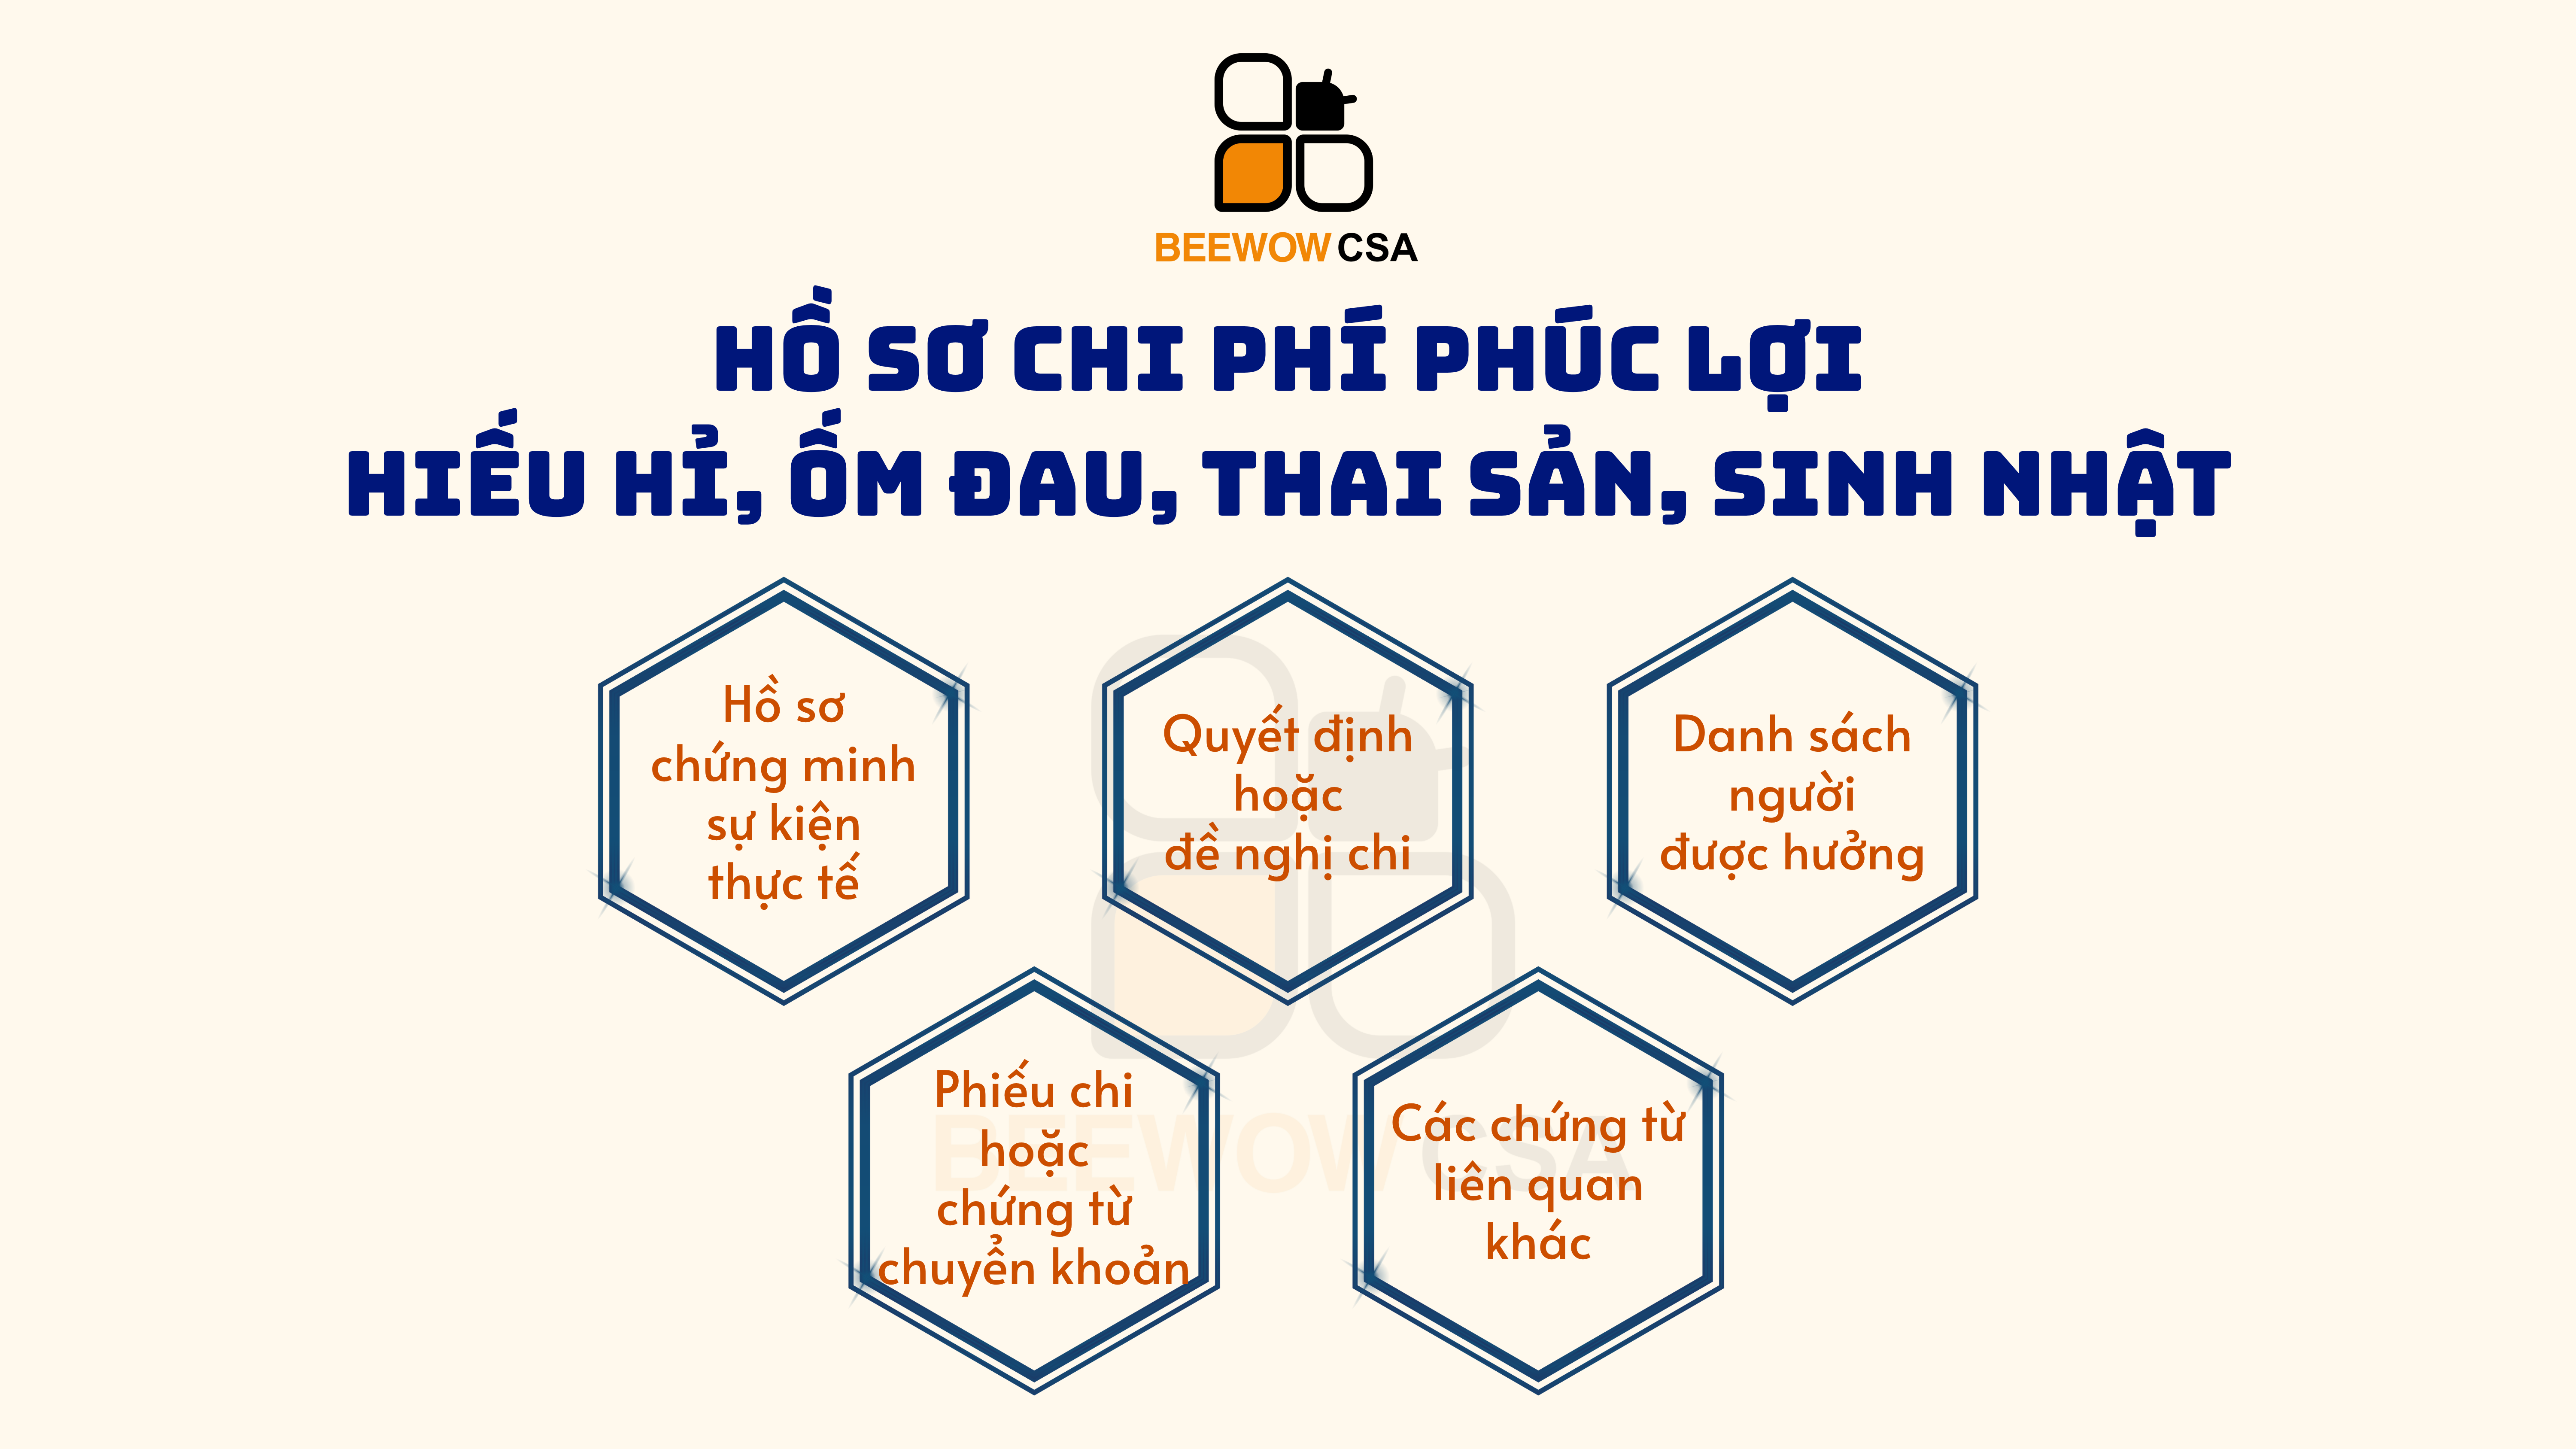
Hồ sơ chi hiếu hỉ, ốm đau, thai sản, sinh nhật
Tùy từng khoản chi, hồ sơ có thể gồm:
- Hồ sơ chứng minh sự kiện thực tế.
- Quyết định hoặc đề nghị chi.
- Danh sách người được hưởng.
- Phiếu chi hoặc chứng từ chuyển khoản.
- Các chứng từ liên quan khác.
Ví dụ:
- Chi hỗ trợ nhân viên kết hôn: lưu hồ sơ chứng minh việc kết hôn.
- Chi hỗ trợ ốm đau: lưu hồ sơ y tế phù hợp.
Mỗi khoản chi có bộ hồ sơ khác nhau, nhưng nguyên tắc chung không đổi: khoản chi phát sinh vì lý do gì thì chứng từ cần chứng minh được lý do đó.
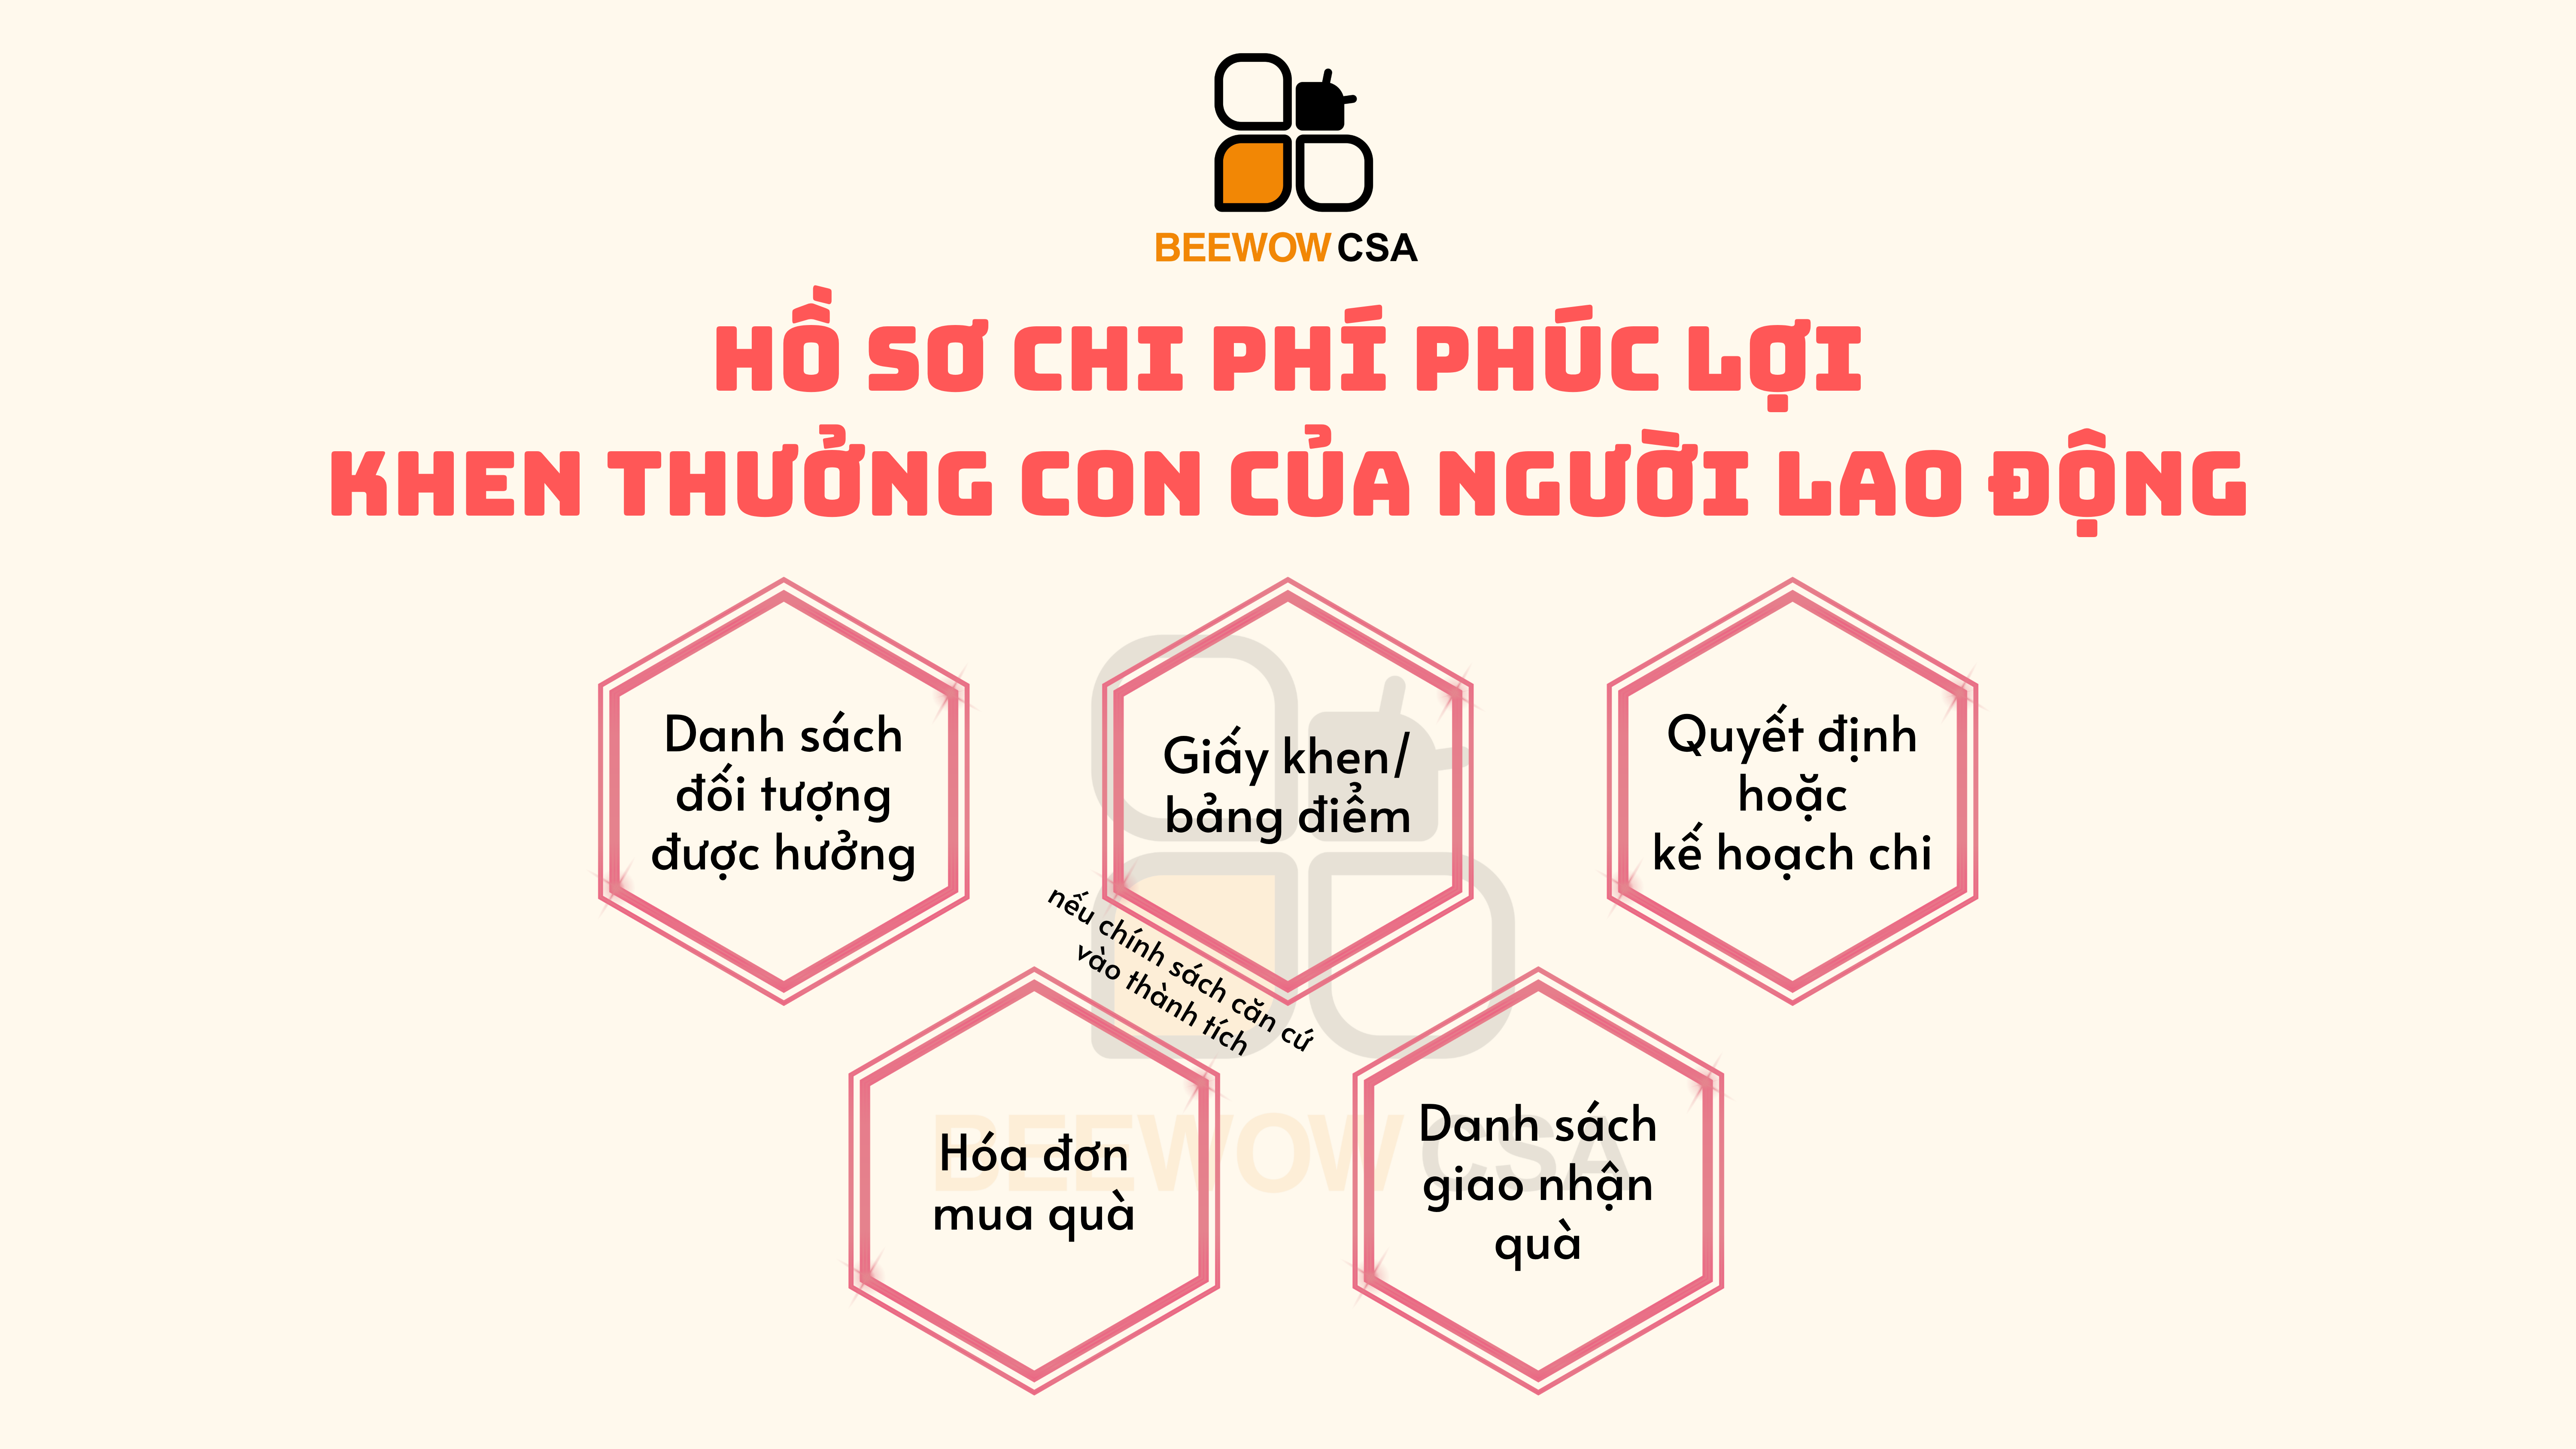
Hồ sơ khen thưởng con của người lao động
Nhiều doanh nghiệp có chính sách tặng quà ngày 1/6, Trung thu hoặc khen thưởng con nhân viên đạt thành tích học tập. Với nhóm này, kế toán nên lưu:
- Danh sách đối tượng được hưởng.
- Giấy khen/bảng điểm (nếu chính sách căn cứ vào thành tích).
- Quyết định hoặc kế hoạch chi.
- Hóa đơn mua quà.
- Danh sách giao nhận quà.
Tặng quà bằng hiện vật (đặc biệt lưu ý)
Trường hợp doanh nghiệp mua giỏ quà Tết, bánh Trung thu, quà 8/3, đồ gia dụng… tặng lại cho nhân viên là chỗ kế toán rất dễ bỏ sót.
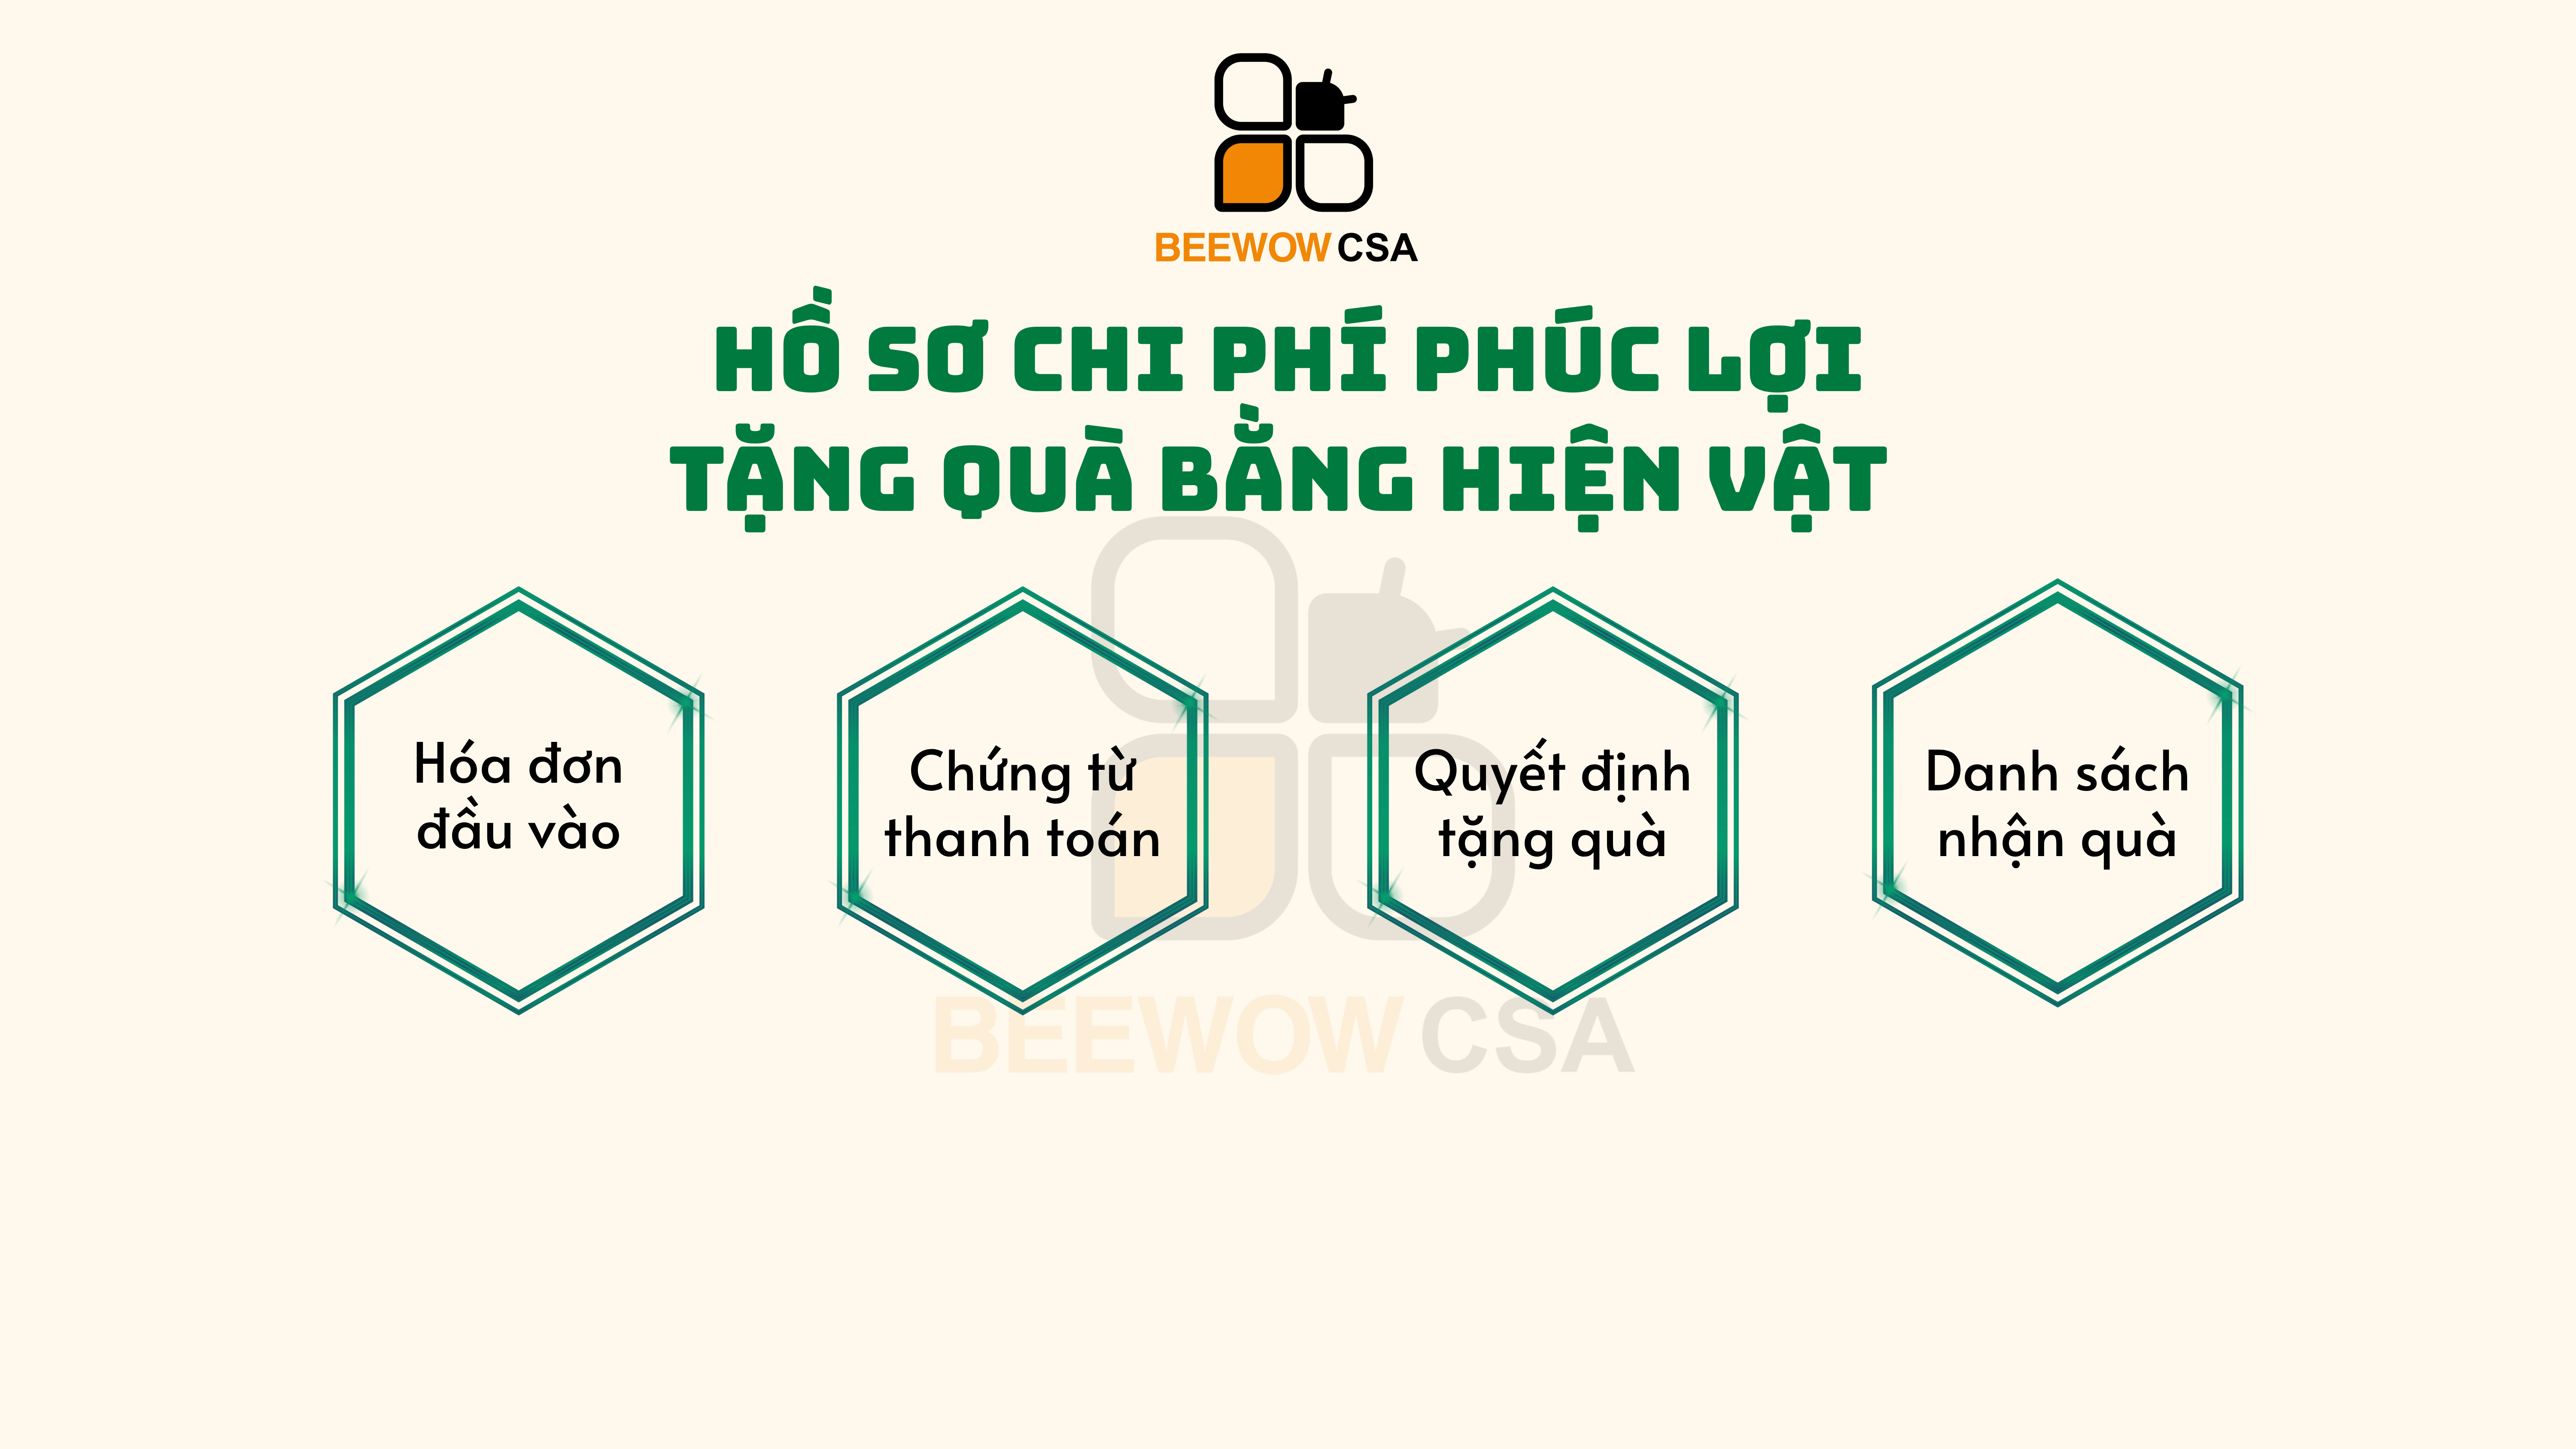
Ngoài bộ hồ sơ gồm
- Hóa đơn đầu vào.
- Chứng từ thanh toán.
- Quyết định tặng quà.
- Danh sách nhận quà.
Doanh nghiệp còn phải lưu ý nghĩa vụ lập hóa đơn điện tử đối với hàng cho, biếu, tặng.
Kế toán cần lưu ý: Giá tính thuế GTGT đối với hàng cho, biếu, tặng được xác định theo giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh. Không nên lấy giá vốn hay ghi 0 đồng.
Rà soát thuế TNCN và giới hạn chi phí được trừ thuế TNDN
Sau khi tập hợp hồ sơ, kế toán cần làm thêm hai bước rà soát.
Bước 1: Kiểm tra thuế TNCN. Cần xem từng khoản phúc lợi có thuộc thu nhập chịu thuế TNCN của người lao động hay không. Không nên hiểu đơn giản rằng cứ gọi là “phúc lợi” thì không tính thuế TNCN. Khi xử lý, cần xét:
- Khoản chi là chi cho tập thể hay chi cho cá nhân.
- Có xác định được đích danh người hưởng hay không.
- Bản chất của khoản chi là gì.
Bước 2: Kiểm tra giới hạn chi phí được trừ (thuế TNDN). Khi khóa sổ cuối năm, hãy tổng hợp riêng toàn bộ chi phí có tính chất phúc lợi trực tiếp cho người lao động để đối chiếu với giới hạn chi phí được trừ theo quy định thuế TNDN hiện hành.
Kế toán nên lưu trữ hồ sơ phúc lợi như thế nào?
Đừng gom chứng từ phúc lợi chung với hàng trăm hóa đơn chi phí khác. Ngay từ đầu năm, hãy tạo một thư mục riêng, ví dụ “HỒ SƠ PHÚC LỢI NĂM 2026”, và chia theo từng nghiệp vụ:
- Nghỉ mát, team building
- Hiếu hỉ, ốm đau, thai sản
- Sinh nhật
- Quà Tết, Trung thu
- Khen thưởng con nhân viên
- Các khoản phúc lợi khác
Mỗi lần phát sinh khoản chi, hãy hoàn thiện hồ sơ và lưu ngay. Cuối năm, kế toán chỉ cần tổng hợp, đối chiếu giới hạn, rà soát TNCN và kiểm tra hóa đơn, thay vì đến lúc quyết toán mới bắt đầu đi tìm chứng từ.
(Hình ảnh minh họa, nguồn: Internet)
Tải bộ mẫu hồ sơ phúc lợi cho kế toán
BEEWOW đã chuẩn bị bộ mẫu hồ sơ phúc lợi để kế toán tham khảo và sử dụng, gồm:
- Mẫu quy định/chính sách phúc lợi.
- Mẫu kế hoạch tổ chức team building/nghỉ mát.
- Mẫu quyết định chi phúc lợi.
- Mẫu danh sách nhân viên tham gia.
- Mẫu danh sách nhận tiền/nhận quà.
- Mẫu quyết định tặng quà.
- Checklist hồ sơ phúc lợi theo từng trường hợp.
Kế toán có thể lưu bài viết này lại. Khi phát sinh khoản phúc lợi nào, hãy mở ra đối chiếu để kiểm tra hồ sơ của khoản đó.
Kết luận
Hồ sơ chi phí phúc lợi tốt không nằm ở việc có thật nhiều giấy tờ, mà ở việc mỗi khoản chi đều có căn cứ, có người hưởng rõ ràng, có chứng từ chứng minh và được lưu đúng chỗ ngay khi phát sinh. Làm đều đặn từ đầu năm, kế toán sẽ nhẹ nhàng hơn nhiều vào mùa quyết toán.
Cần hỗ trợ xây dựng quy chế phúc lợi, rà soát hồ sơ chi phí hoặc quyết toán thuế? Hãy liên hệ BEEWOW với thông tin bên dưới để được tư vấn chi tiết nhé.
 Fanpage: https://www.facebook.com/beewowacc
 Tiktok: https://www.tiktok.com/@dailythuebeewow
 Website: https://beewowcs.com/
 Zalo: 0867 239 945
 Email: info@beewowcs.com
