

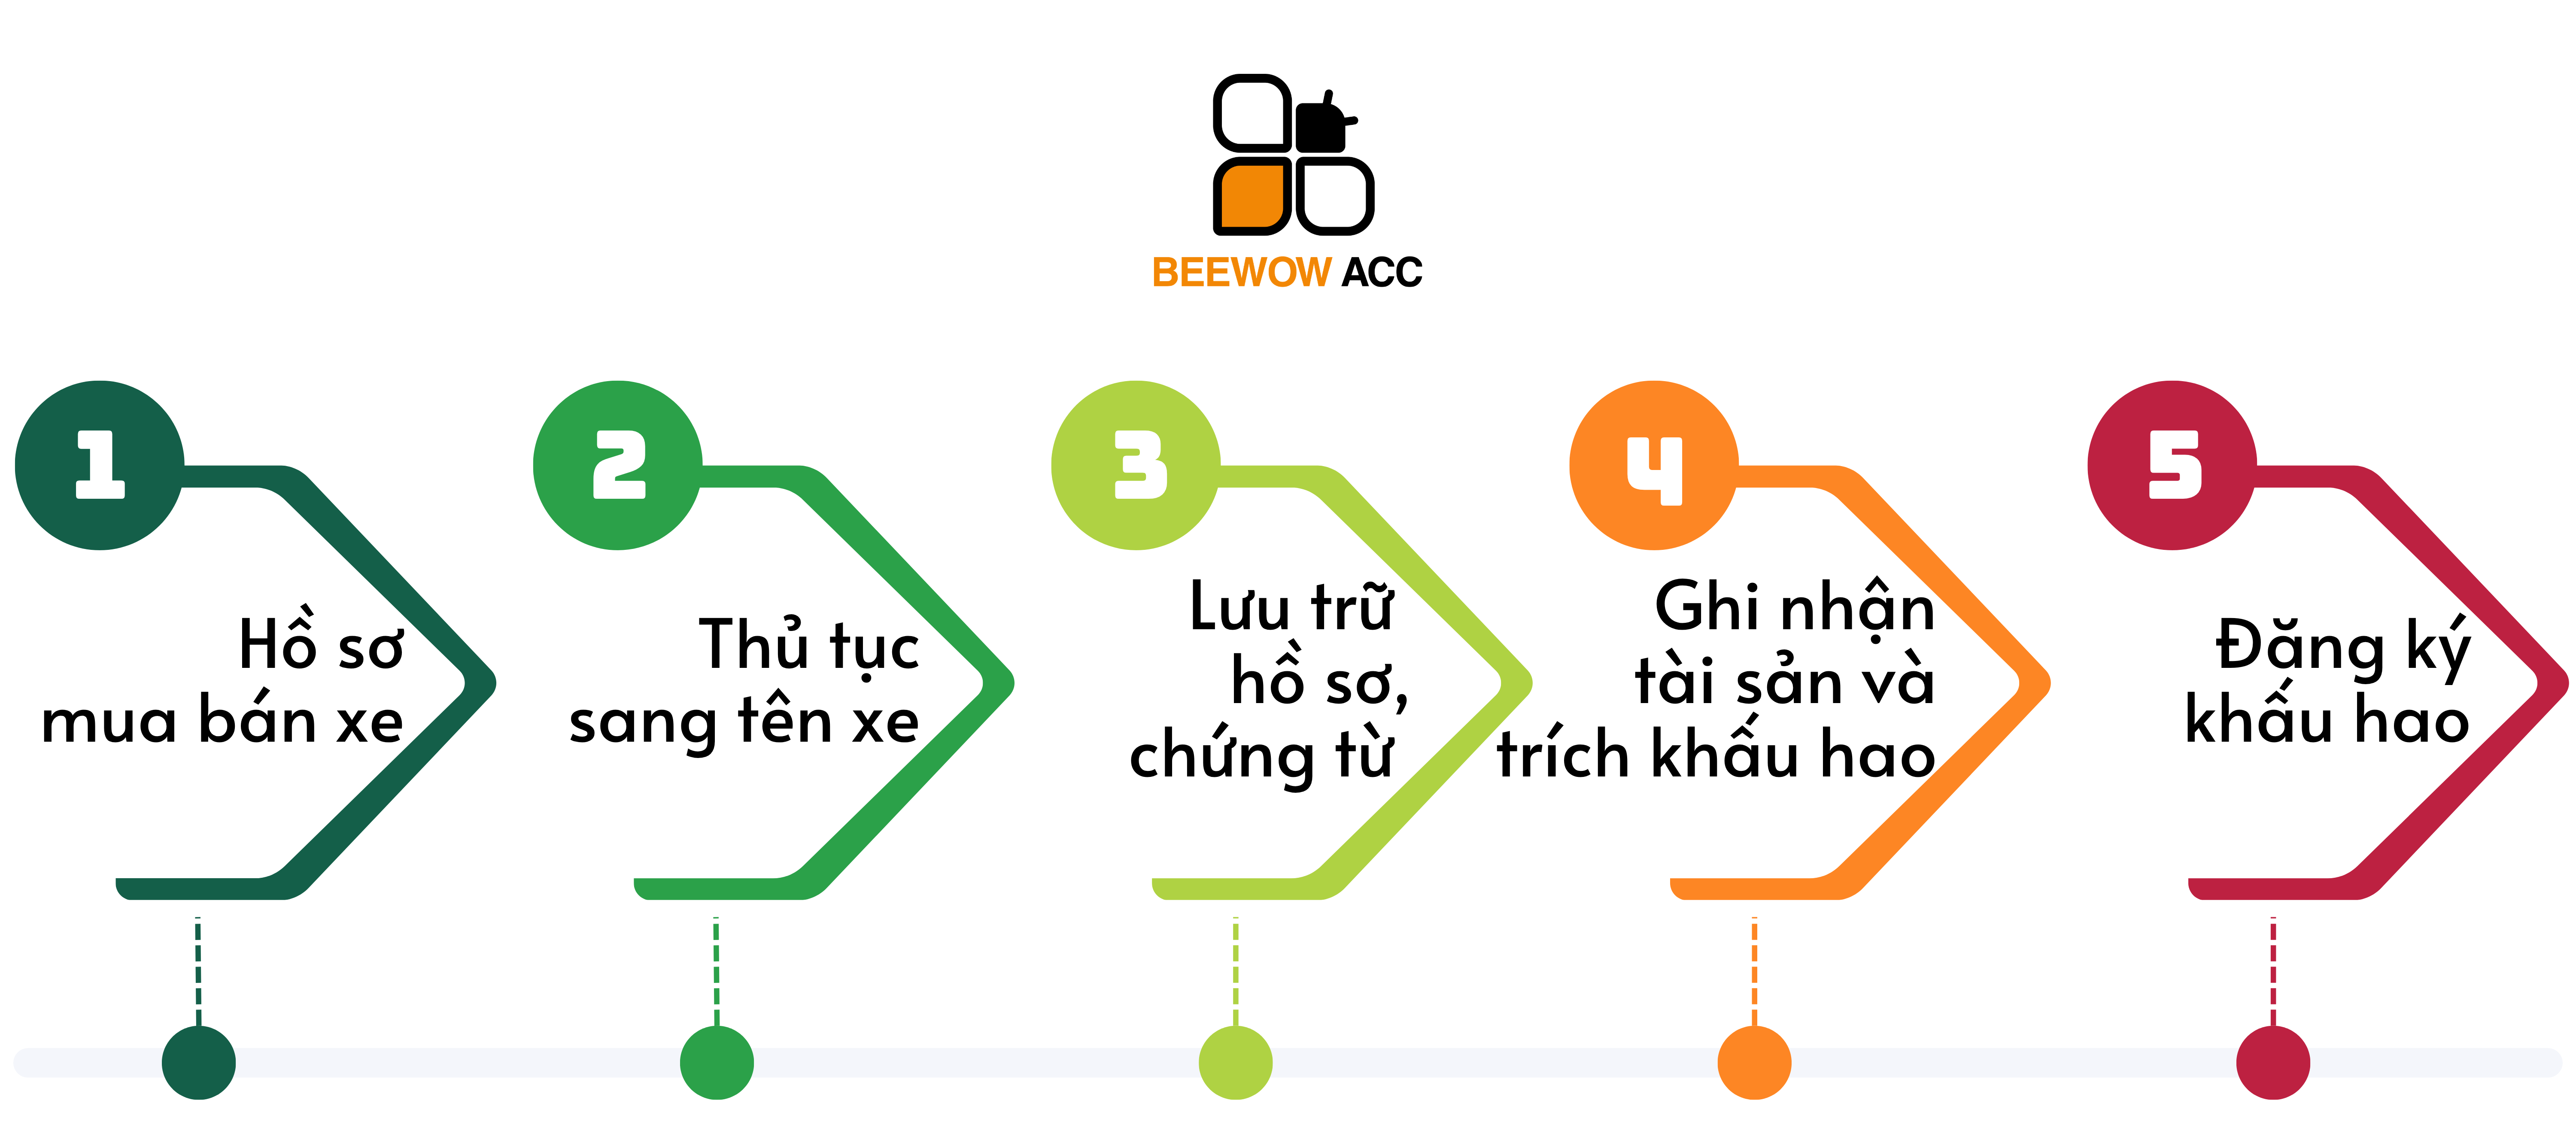
Nhiều chủ doanh nghiệp muốn mua lại xe ô tô của cá nhân để phục vụ hoạt động kinh doanh nhưng lo ngại không được khấu hao vào chi phí công ty vì Bên Bán không xuất được hóa đơn. Đừng lo lắng! Doanh nghiệp vẫn được ghi nhận tài sản cố định và trích khấu hao vào chi phí, miễn là chuẩn bị đầy đủ hồ sơ, chứng từ hợp lệ theo đúng 5 bước dưới đây.
Doanh nghiệp mua xe cá nhân không hóa đơn, có được tính vào chi phí?
Câu trả lời là “Có”, với điều kiện doanh nghiệp có đầy đủ hồ sơ chứng minh việc mua bán và quyền sở hữu hợp pháp đối với xe.
Cần phân biệt rõ hai khái niệm:
♦ Không có hóa đơn: Do cá nhân không kinh doanh bán tài sản của mình (không phải là người nộp thuế GTGT) nên không có chức năng xuất hóa đơn GTGT. Đây là điều bình thường, không phải là thiếu sót của Bên Bán.
♦ Không có hồ sơ, chứng từ hợp lệ: Đây mới là yếu tố quyết định việc chi phí có được chấp nhận hay không. Nếu thiếu hợp đồng, chứng từ thanh toán, biên bản bàn giao xe… thì dù có sang tên xe, doanh nghiệp vẫn có thể bị loại chi phí khi quyết toán thuế.
Nói cách khác, “không có hóa đơn” không đồng nghĩa với “không được tính chi phí” – quan trọng là bộ hồ sơ, chứng từ thay thế phải đầy đủ, hợp lệ.
(Hình ảnh minh họa, nguồn: Internet)
5 bước cần thực hiện khi doanh nghiệp mua xe của cá nhân
 Thực hiện hồ sơ mua bán xe
Khi hai bên mua bán xe với nhau, cần chuẩn bị:
♦ Hợp đồng mua bán xe (nên công chứng theo quy định của Bộ luật Dân sự).
♦ Chứng từ thanh toán.
♦ Biên bản bàn giao xe.
Lưu ý quan trọng về thanh toán: Theo quy định hiện hành, khoản chi từ 5.000.000 đồng trở lên để được tính vào chi phí được trừ khi tính thuế TNDN thì phải có chứng từ thanh toán không dùng tiền mặt – tức là chuyển khoản từ tài khoản của Bên Mua (Công ty) sang tài khoản của Bên Bán (Cá nhân).
 Thực hiện thủ tục sang tên xe
Doanh nghiệp thực hiện thủ tục sang tên xe từ tên cá nhân sang tên công ty tại cơ quan có thẩm quyền (cơ quan công an quản lý phương tiện). Việc sang tên thành công là bằng chứng pháp lý quan trọng để xác lập quyền sở hữu và nguyên giá tài sản.
 Lưu trữ đầy đủ hồ sơ, chứng từ để ghi nhận chi phí
Khi cá nhân bán xe không có hóa đơn, doanh nghiệp vẫn được ghi nhận vào chi phí nếu lưu trữ đầy đủ hồ sơ, chứng từ mua bán. Trường hợp mua tài sản, đồ dùng đã qua sử dụng của cá nhân/ hộ gia đình không kinh doanh, doanh nghiệp có thể lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn làm căn cứ chi phí được trừ khi tính thuế TNDN. Từ ngày 12/3/2026, mẫu bảng kê áp dụng là Mẫu 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC (thay thế Mẫu 01/TNDN theo Thông tư 78/2014/TT-BTC trước đây).
Các khoản chi phí liên quan đến xe như bảo hiểm, phí đường bộ, phí đăng ký… cũng cần có đầy đủ hồ sơ, chứng từ và thanh toán hợp pháp để được tính vào chi phí công ty.
 Ghi nhận tài sản và trích khấu hao
Khi hạch toán, doanh nghiệp cần căn cứ vào giá mua thực tế trên hợp đồng của hai bên, KHÔNG căn cứ vào giá tính lệ phí trước bạ của cơ quan thuế khi làm thủ tục sang tên xe.
Theo khung khấu hao tại Phụ lục I ban hành kèm Thông tư 45/2013/TT-BTC, xe ô tô thuộc nhóm phương tiện giao thông đường bộ, có thời gian trích khấu hao tối thiểu 6 năm và tối đa 10 năm. Doanh nghiệp lựa chọn một mốc thời gian trong khung này và áp dụng nhất quán trong suốt quá trình sử dụng xe.
 Thực hiện thủ tục đăng ký khấu hao
Nếu đây là tài sản cố định đầu tiên của doanh nghiệp và trước đó doanh nghiệp chưa đăng ký khấu hao tài sản, doanh nghiệp cần thực hiện đăng ký khấu hao tài sản trên Cổng dịch vụ công.
Những chi phí liên quan đến xe có được tính vào chi phí doanh nghiệp không?
Theo nội dung được đề cập, các khoản chi phí liên quan tới xe như bảo hiểm, phí đường bộ, phí đăng ký… vẫn được tính vào chi phí của công ty, với điều kiện:
♦ Có đầy đủ hồ sơ, chứng từ chứng minh khoản chi.
♦ Việc thanh toán được thực hiện hợp pháp (thanh toán không dùng tiền mặt nếu giá trị từ 5.000.000 đồng trở lên).
Đây là nguyên tắc chung áp dụng cho các khoản chi phí được trừ khi xác định thu nhập chịu thuế TNDN – không riêng gì chi phí liên quan đến xe.
Kết luận
Doanh nghiệp mua xe của cá nhân không có hóa đơn vẫn hoàn toàn được ghi nhận tài sản cố định và trích khấu hao vào chi phí, nếu thực hiện đủ 5 bước: hoàn thiện hồ sơ mua bán và thanh toán, sang tên xe, hoàn thiện chứng từ ghi nhận chi phí, ghi nhận tài sản và trích khấu hao, cuối cùng là đăng ký khấu hao (nếu thuộc trường hợp phải thực hiện). Vấn đề mấu chốt không nằm ở việc “có hóa đơn hay không” mà ở việc hồ sơ, chứng từ có đầy đủ và hợp lệ hay không.
Nếu doanh nghiệp bạn đang gặp vướng mắc trong việc xử lý hồ sơ, hạch toán tài sản hoặc lo ngại về rủi ro bị loại chi phí khi quyết toán thuế, đội ngũ kế toán – thuế của BEEWOW sẵn sàng hỗ trợ tư vấn và xử lý hồ sơ theo đúng quy định hiện hành.
 Nội dung được trích từ video sau:
https://www.tiktok.com/@dailythuebeewow/video/7679054761303248146
 Fanpage: https://www.facebook.com/beewowacc
 Tiktok: https://www.tiktok.com/@dailythuebeewow
 Website: https://beewowcs.com/
 Zalo: 0867 239 945
 Email: info@beewowcs.com
