

Rất nhiều người quyết định thành lập công ty chỉ vì “nghe nói”: “công ty mới lập được miễn thuế 3 năm”. Nghe thì hấp dẫn, nhưng thực tế có được như lời đồn? Không ít trường hợp phải làm thủ tục giải thể chỉ sau vài tháng hoạt động, quay lại đăng ký hộ kinh doanh như ban đầu. Vì sao một quyết định tưởng chừng có lợi lại kết thúc nhanh đến vậy? Câu trả lời không nằm ở việc đóng bao nhiêu tiền thuế, mà ở cả một hệ thống nghĩa vụ mà nhiều người chưa lường trước.
“Miễn thuế 3 năm cho công ty mới thành lập” – Có thực sự đúng như vậy?
Chính sách ưu đãi thuế là một lý do hợp lý để cân nhắc mô hình kinh doanh, nhưng nó không nên là lý do duy nhất. Trên thực tế, có những chủ doanh nghiệp quyết định lập công ty chỉ vì nghe truyền miệng – thậm chí chỉ vì “ai đó nói vậy” – mà chưa thực sự tìm hiểu công ty vận hành khác hộ kinh doanh như thế nào.
Chính sách miễn thuế chỉ là MỘT phần trong bức tranh tổng thể. Khi thành lập công ty, chủ doanh nghiệp không chỉ tiếp cận một khoản ưu đãi, mà còn bước vào một hệ thống nghĩa vụ pháp lý, kế toán và báo cáo hoàn toàn khác so với hộ kinh doanh. Nếu chỉ nhìn vào phần “được lợi” mà bỏ qua phần “phải làm”, quyết định thành lập công ty rất dễ trở thành gánh nặng thay vì bàn đạp phát triển.
Thành lập công ty rồi mới nhận ra có quá nhiều nghĩa vụ
Sau khi vận hành 1 thời gian, chủ doanh nghiệp mới bắt đầu nhận ra rằng công ty có:
- Nhiều quy định pháp lý hơn hẳn hộ kinh doanh, từ điều lệ, cơ cấu tổ chức đến trách nhiệm của người đại diện pháp luật.
- Nhiều thủ tục hành chính phải thực hiện định kỳ, không chỉ một lần khi thành lập.
- Nhiều báo cáo phải nộp đúng hạn: báo cáo thuế, báo cáo tài chính, sổ sách kế toán theo chuẩn doanh nghiệp,…
- Nhiều trách nhiệm đi kèm, kể cả khi doanh nghiệp chưa có doanh thu hoặc đang tạm ngưng hoạt động.
Đây chính là lý do khiến không ít người, sau khoảng nửa năm vận hành, nhận ra mô hình công ty chưa phù hợp với quy mô và cách làm việc thực tế của mình. Và khi đó, con đường duy nhất để “quay đầu” là làm thủ tục giải thể – một quá trình tốn thời gian, công sức và cả chi phí không nhỏ.
Điều đáng nói ở đây không phải vì việc kinh doanh thất bại. Doanh thu vẫn tăng, khách hàng vẫn có. Vấn đề nằm ở việc mô hình pháp lý không tương thích với cách vận hành thực tế của chủ doanh nghiệp.
 (Hình ảnh minh họa, nguồn: Internet)
Đừng quên tính thuế vào giá bán ngay từ đầu
Một sai lầm khác thường gặp ở các công ty mới thành lập và được chuyển đổi từ hộ kinh doanh, đó là quên tính thuế giá trị gia tăng (GTGT) vào giá bán ngay từ đầu. Khi đã chốt giá với khách hàng mà chưa cộng thêm phần thuế này, chủ doanh nghiệp sẽ rơi vào tình huống khó xử:
- Nếu tăng giá để bù vào khoản thuế: có nguy cơ giảm lợi thế cạnh tranh so với đối thủ, đặc biệt nếu khách hàng đã quen với mức giá cũ.
- Nếu giữ nguyên giá: doanh nghiệp buộc phải tự cân đối chi phí, tài chính, tự “gánh” phần thuế đó bằng chính lợi nhuận của mình.
Đây là một ví dụ rất cụ thể cho thấy: nghĩa vụ thuế của doanh nghiệp không chỉ nằm ở thuế thu nhập doanh nghiệp cuối kỳ, mà còn len lỏi vào từng quyết định định giá hằng ngày. Nếu không hiểu rõ bản chất các loại thuế phải nộp ngay từ khi lên kế hoạch kinh doanh, chủ doanh nghiệp rất dễ bị động và mất phần lợi nhuận đáng lẽ mình được giữ.
 (Hình ảnh minh họa, nguồn: Internet)
“Miễn thuế thu nhập doanh nghiệp 3 năm” không có nghĩa ai thành lập công ty cũng được miễn
Đây là điểm dễ gây hiểu lầm nhất, cũng là nguyên nhân khiến nhiều người quyết định thành lập công ty vội vàng. Theo quy định hiện hành (Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP), chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu chỉ áp dụng cho doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, và phải đáp ứng đồng thời các điều kiện về quy mô (doanh thu, nguồn vốn, số lao động theo tiêu chí doanh nghiệp nhỏ và vừa). Thời gian miễn thuế được tính liên tục kể từ năm đầu tiên doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đáng chú ý, chính sách này không áp dụng cho một số trường hợp, ví dụ như:
- Doanh nghiệp mới thành lập do sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình hoặc chuyển đổi chủ sở hữu từ doanh nghiệp đã tồn tại trước đó.
- Trường hợp người đại diện pháp luật, thành viên hợp danh, hoặc cổ đông/thành viên góp vốn cao nhất từng là người đại diện, chủ sở hữu hoặc cổ đông chi phối tại một doanh nghiệp khác đang hoạt động, hoặc tại doanh nghiệp đã giải thể chưa đủ 12 tháng tính đến thời điểm thành lập doanh nghiệp mới.
Vì vậy, không phải cứ mở công ty mới là mặc nhiên được miễn thuế 3 năm. Việc có đủ điều kiện hưởng ưu đãi hay không phụ thuộc vào loại hình doanh nghiệp, quy mô, và cả lý lịch pháp lý của người đại diện pháp luật. Vì quy định về thuế có thể được điều chỉnh theo từng thời kỳ, trước khi quyết định thành lập công ty, bạn nên kiểm tra kỹ điều kiện áp dụng tại thời điểm thực tế, tốt nhất là thông qua đơn vị tư vấn thuế hoặc cơ quan thuế quản lý trực tiếp.
 (Hình ảnh minh họa, nguồn: Internet)
Hộ kinh doanh và doanh nghiệp khác nhau như thế nào?
Sự khác biệt giữa hộ kinh doanh và công ty không chỉ nằm ở số tiền thuế phải đóng. Đây là những khía cạnh quan trọng cần nhìn nhận đầy đủ:
| Tiêu chí | Hộ kinh doanh | Doanh nghiệp (Công ty) |
| Thủ tục thành lập | Đơn giản, gọn nhẹ | Nhiều bước, cần điều lệ, cơ cấu tổ chức |
| Chế độ kế toán, báo cáo | Đơn giản hơn | Phải lập sổ sách, báo cáo tài chính theo chuẩn |
| Nghĩa vụ thuế | Thường theo phương pháp khoán hoặc kê khai đơn giản | Kê khai, quyết toán thuế theo quy định doanh nghiệp |
| Trách nhiệm pháp lý | Chủ hộ chịu trách nhiệm bằng toàn bộ tài sản cá nhân | Tùy loại hình (TNHH, cổ phần…), có thể giới hạn trách nhiệm |
| Quy mô phù hợp | Kinh doanh nhỏ, ít nhân sự | Có định hướng mở rộng, cần huy động vốn, hợp tác lớn |
| Cách vận hành | Linh hoạt, ít ràng buộc | Chặt chẽ, cần tuân thủ quy trình quản trị |
Nhìn vào bảng trên có thể thấy: mỗi mô hình có một “logic vận hành” riêng, không thể đưa ra kết luận cái nào tốt hơn một cách chung chung. Các anh chị chủ doanh nghiệp cần xem xét và đánh giá kỹ mọi phương diện để lựa chọn mô hình kinh doanh phù hợp.
Nên thành lập Hộ kinh doanh hay Doanh nghiệp?
Không có câu trả lời đúng cho tất cả mọi người. Thay vì hỏi “loại hình nào tốt hơn”, hãy tự đặt cho mình những câu hỏi sau:
- Đặc thù ngành nghề của bạn là gì?
Một số ngành yêu cầu điều kiện pháp lý hoặc đối tác chỉ làm việc với công ty, trong khi nhiều ngành khác hộ kinh doanh vẫn hoạt động tốt. - Đối tượng khách hàng của bạn là ai?
Nếu khách hàng chủ yếu là doanh nghiệp cần xuất hóa đơn GTGT, hợp đồng pháp lý rõ ràng, mô hình công ty có thể phù hợp hơn. - Quy mô kinh doanh hiện tại và dự kiến ra sao?
Kinh doanh nhỏ lẻ, ít giao dịch có thể chưa cần đến bộ máy công ty đầy đủ. - Bạn có đủ nguồn lực để vận hành đúng theo yêu cầu báo cáo, kế toán của công ty không?
Đây là câu hỏi thực tế nhưng thường bị bỏ qua. - Định hướng phát triển trong 1-3 năm tới thế nào?
Nếu có kế hoạch mở rộng, gọi vốn, hợp tác với đối tác lớn, mô hình công ty sẽ cần thiết ở một thời điểm nào đó – nhưng không nhất thiết phải là ngay bây giờ. - Nhu cầu mở rộng trong tương lai ra sao?
Việc chuyển đổi từ hộ kinh doanh lên công ty hoàn toàn có thể thực hiện khi bạn đã sẵn sàng, thay vì làm ngược lại từ đầu.
Câu trả lời phù hợp nhất luôn nằm ở việc đối chiếu những yếu tố này với tình hình thực tế của bạn – không phải ở một chính sách ưu đãi nghe được từ “ai đó”.
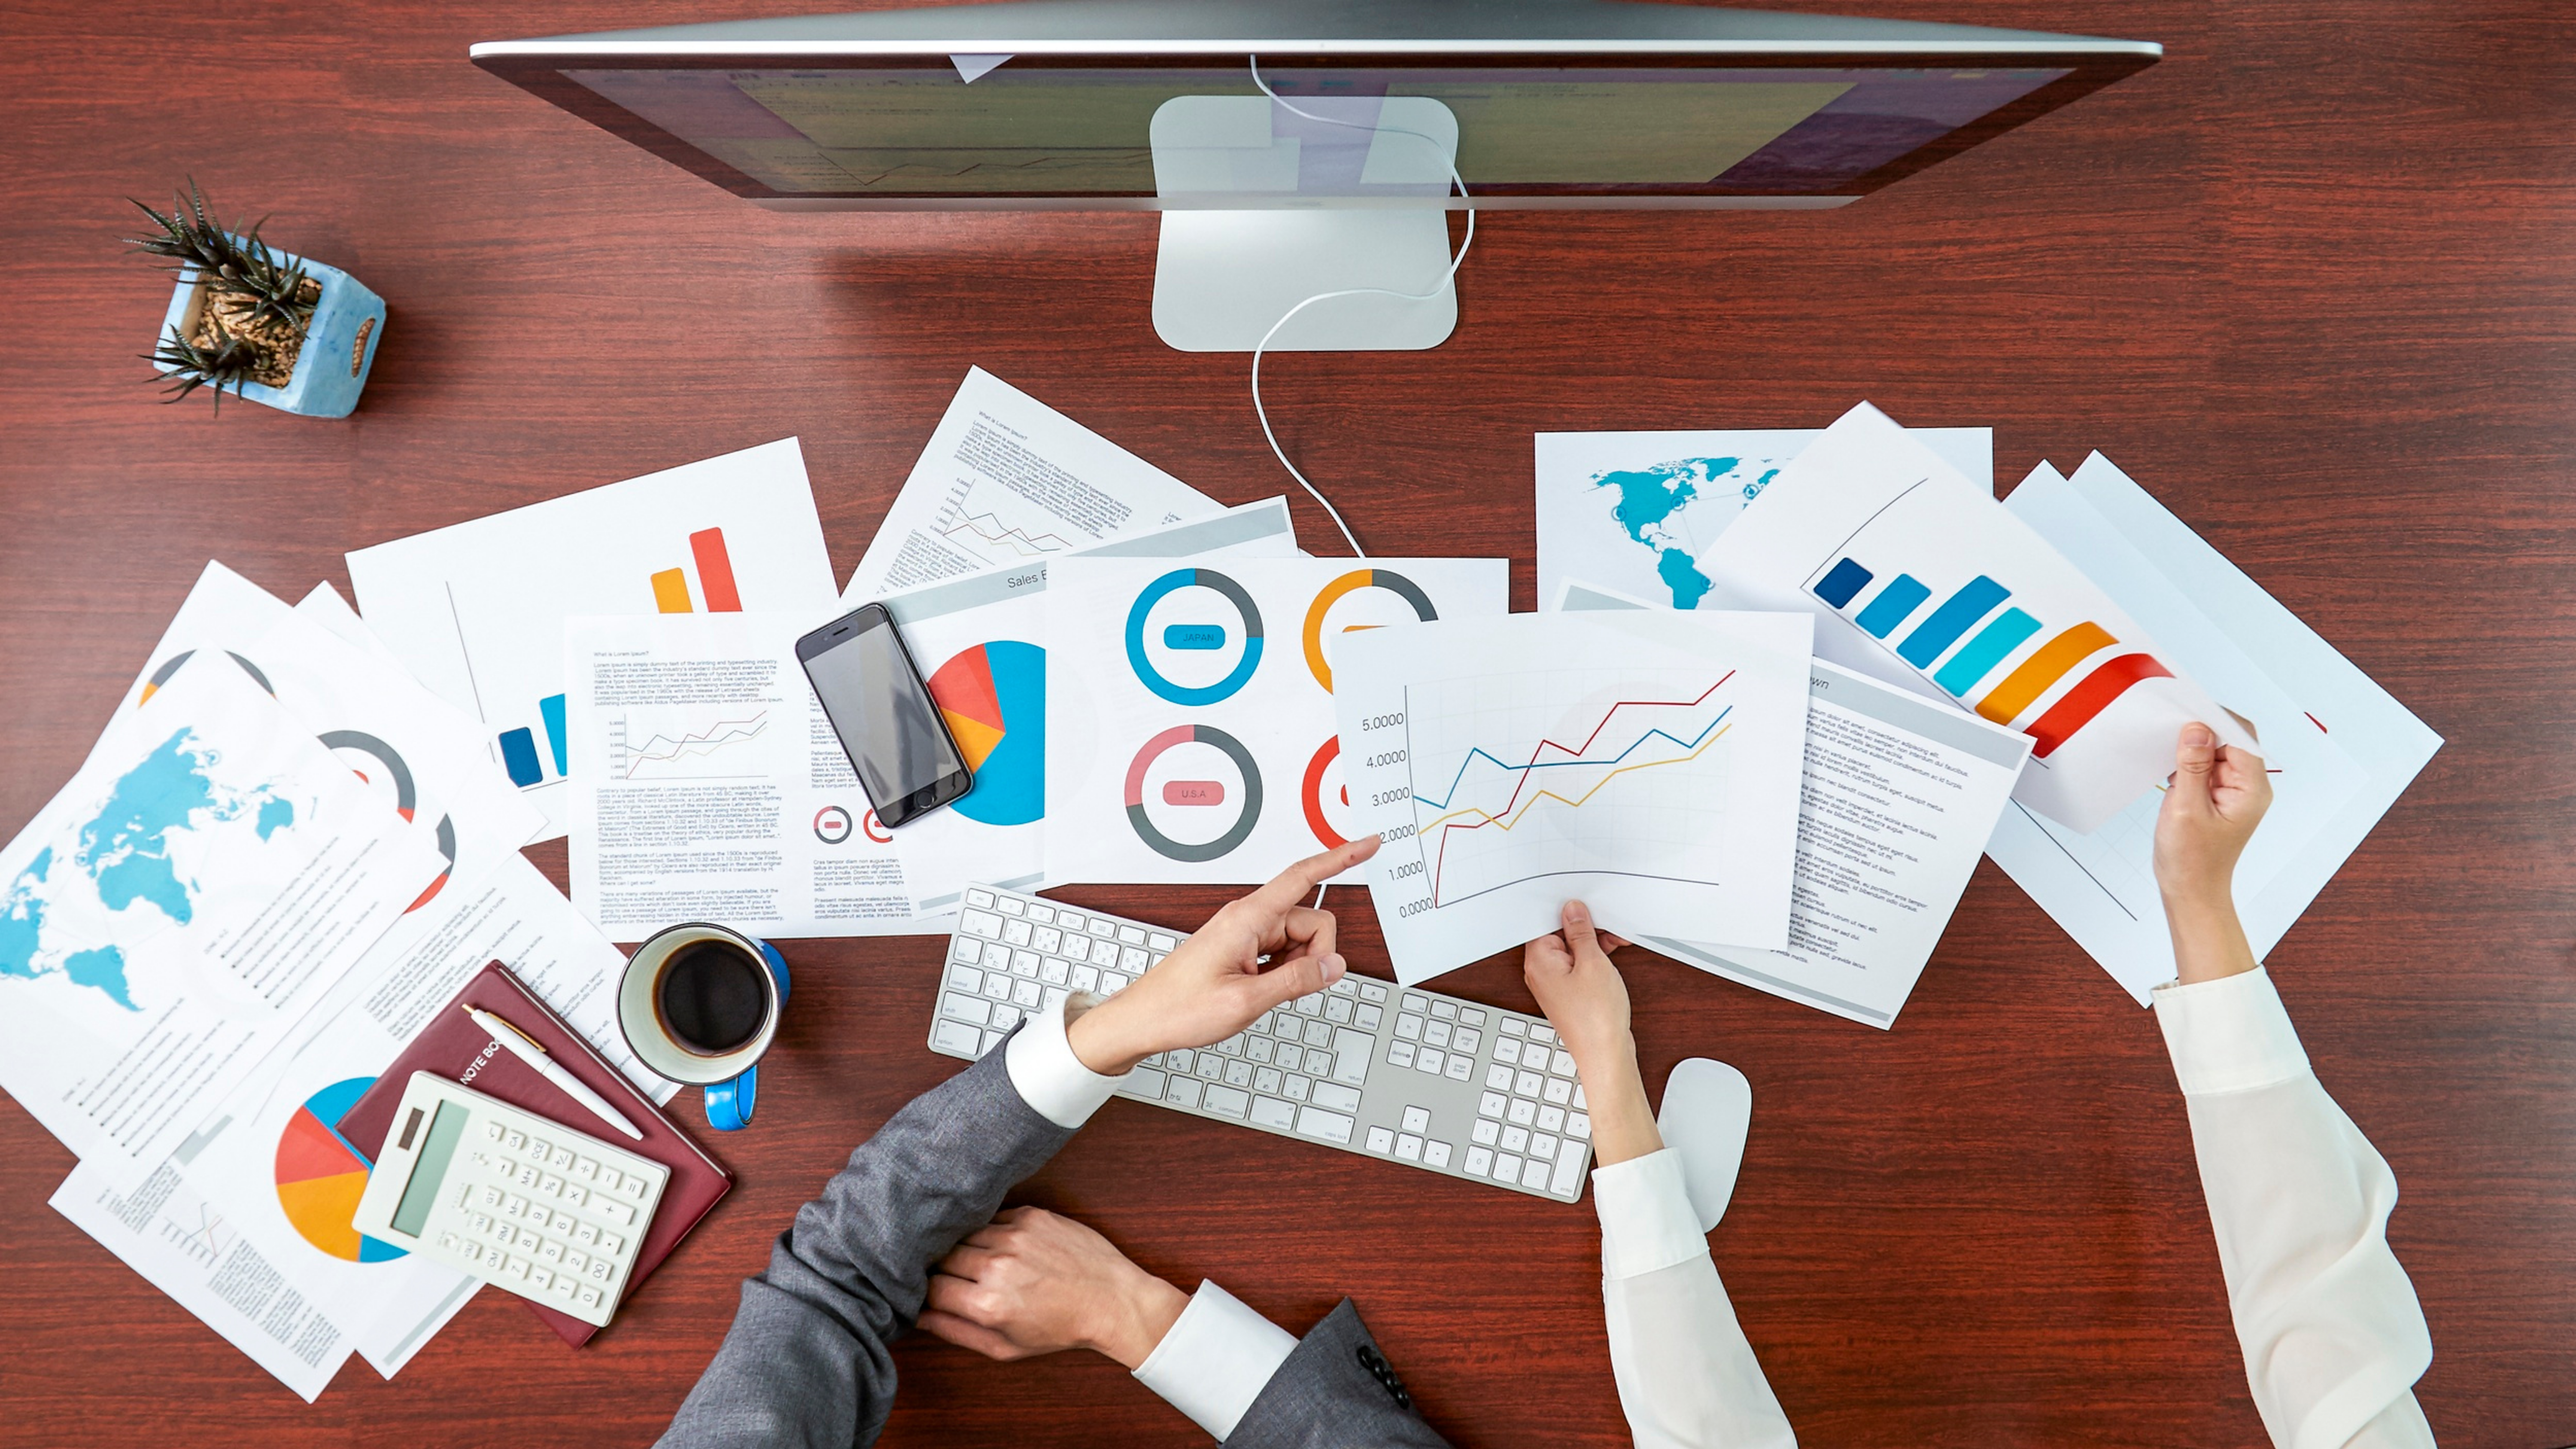 (Hình ảnh minh họa, nguồn: Internet)
Nếu chọn sai mô hình kinh doanh thì có nên thay đổi?
Chọn sai mô hình kinh doanh không đồng nghĩa với thất bại. Đây là điều quan trọng cần nhìn nhận đúng: kinh doanh vẫn có thể tốt, chỉ là hình thức pháp lý chưa phù hợp.
Nếu sau một thời gian vận hành, bạn nhận ra công ty đang gây quá nhiều áp lực về thủ tục, báo cáo so với quy mô thực tế – hoặc ngược lại, hộ kinh doanh đang giới hạn khả năng mở rộng của bạn – thì việc điều chỉnh là hoàn toàn bình thường.
Điều quan trọng là nhận ra sớm và hành động sớm. Càng để lâu, chi phí cơ hội càng lớn: thời gian xử lý thủ tục, công sức duy trì mô hình không phù hợp, và cả những khoản chi phí phát sinh không cần thiết. Việc điều chỉnh mô hình kinh doanh nên được xem là một bước tối ưu hóa, không phải một sự thừa nhận thất bại.
Kết luận
Chọn giữa hộ kinh doanh và doanh nghiệp không phải là chọn mô hình nào “tốt hơn”, mà là chọn mô hình phù hợp với đặc thù ngành nghề, quy mô, cách vận hành và định hướng phát triển của chính bạn.
Nếu bạn đang chuẩn bị kinh doanh nhưng chưa biết nên lựa chọn hộ kinh doanh hay thành lập doanh nghiệp, hãy đánh giá dựa trên những yếu tố thực tế thay vì chỉ nhìn vào chính sách thuế. Liên hệ ngay BEEWOW để được tư vấn và phân tích trường hợp cụ thể trước khi đưa ra quyết định.
 Nội dung được trích từ video sau:
https://www.tiktok.com/@dailythuebeewow/video/7680912350605495560
 Fanpage: https://www.facebook.com/beewowacc
 Tiktok: https://www.tiktok.com/@dailythuebeewow
 Website: https://beewowcs.com/
 Zalo: 0867 239 945
 Email: info@beewowcs.com
